Aprende a leer la estructura del NASDAQ 100: del análisis actual a su comportamiento histórico. El NASDAQ 100 se muestra históricamente paciente por su inclinación a permanecer durante más tiempo dentro de rangos laterales, tramposo por la presencia destacada de trampas de mercado, y nervioso por la asiduidad con la que desarrolla entornos de volatilidad elevada. Esta combinación refleja una dinámica en la que el capital institucional puede desarrollar procesos prolongados de absorción mientras aprovecha la liquidez generada por las rupturas que no consiguen consolidarse. NASDAQ 100
Análisis del NASDAQ 100
Consulta el análisis actual y recupera análisis anteriores para estudiar la estructura del precio, el papel de la liquidez y la interacción entre el capital institucional y el minorista. Examina el sesgo y los escenarios que se desprenden de la lectura estructural del mercado.
Gráfico del NASDAQ 100
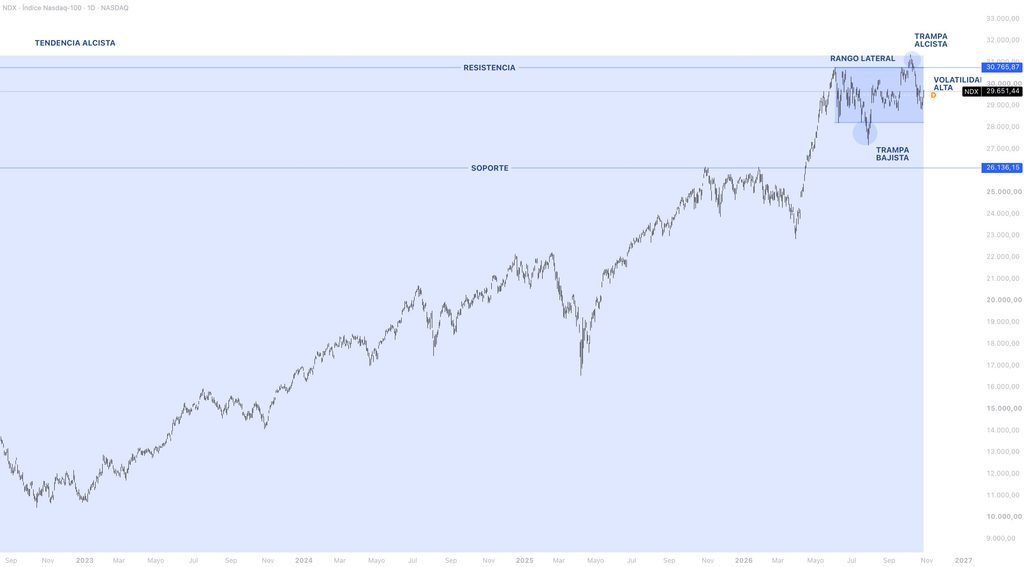
Sesgo y coherencia estructural del NASDAQ 100
Escenario del NASDAQ 100
El escenario contempla una pausa dentro de una tendencia alcista, compatible con una posible reacumulación. Para el minorista, la lateralidad puede parecer falta de fuerza o atraer demanda por la subida previa, mientras el capital institucional puede utilizar ese equilibrio para reforzar posiciones. Su lectura depende de cómo evolucione el equilibrio entre compradores y vendedores.
Condiciones del escenario del NASDAQ 100
- La consolidación de una estructura de fondo con sesgo alcista.
- Las ventas de quienes materializan beneficios pueden ser absorbidas por el capital institucional que busca reforzar posiciones mientras el precio se mantiene dentro del rango.
- La interacción del precio con una zona de resistencia.
- La consolidación de una ruptura bajista del rango indicaría que la oferta se impone a la absorción institucional y que el rango podría corresponder a una distribución, con los compradores minoristas atraídos durante la pausa expuestos al deterioro de la estructura.
- Un intento de ruptura alcista del rango, cuya capacidad para mantenerse por encima del límite roto permitirá distinguir una ruptura sostenible de una trampa alcista.
Resumen de mercado
Muestra siempre el análisis más reciente disponible de cada índice.
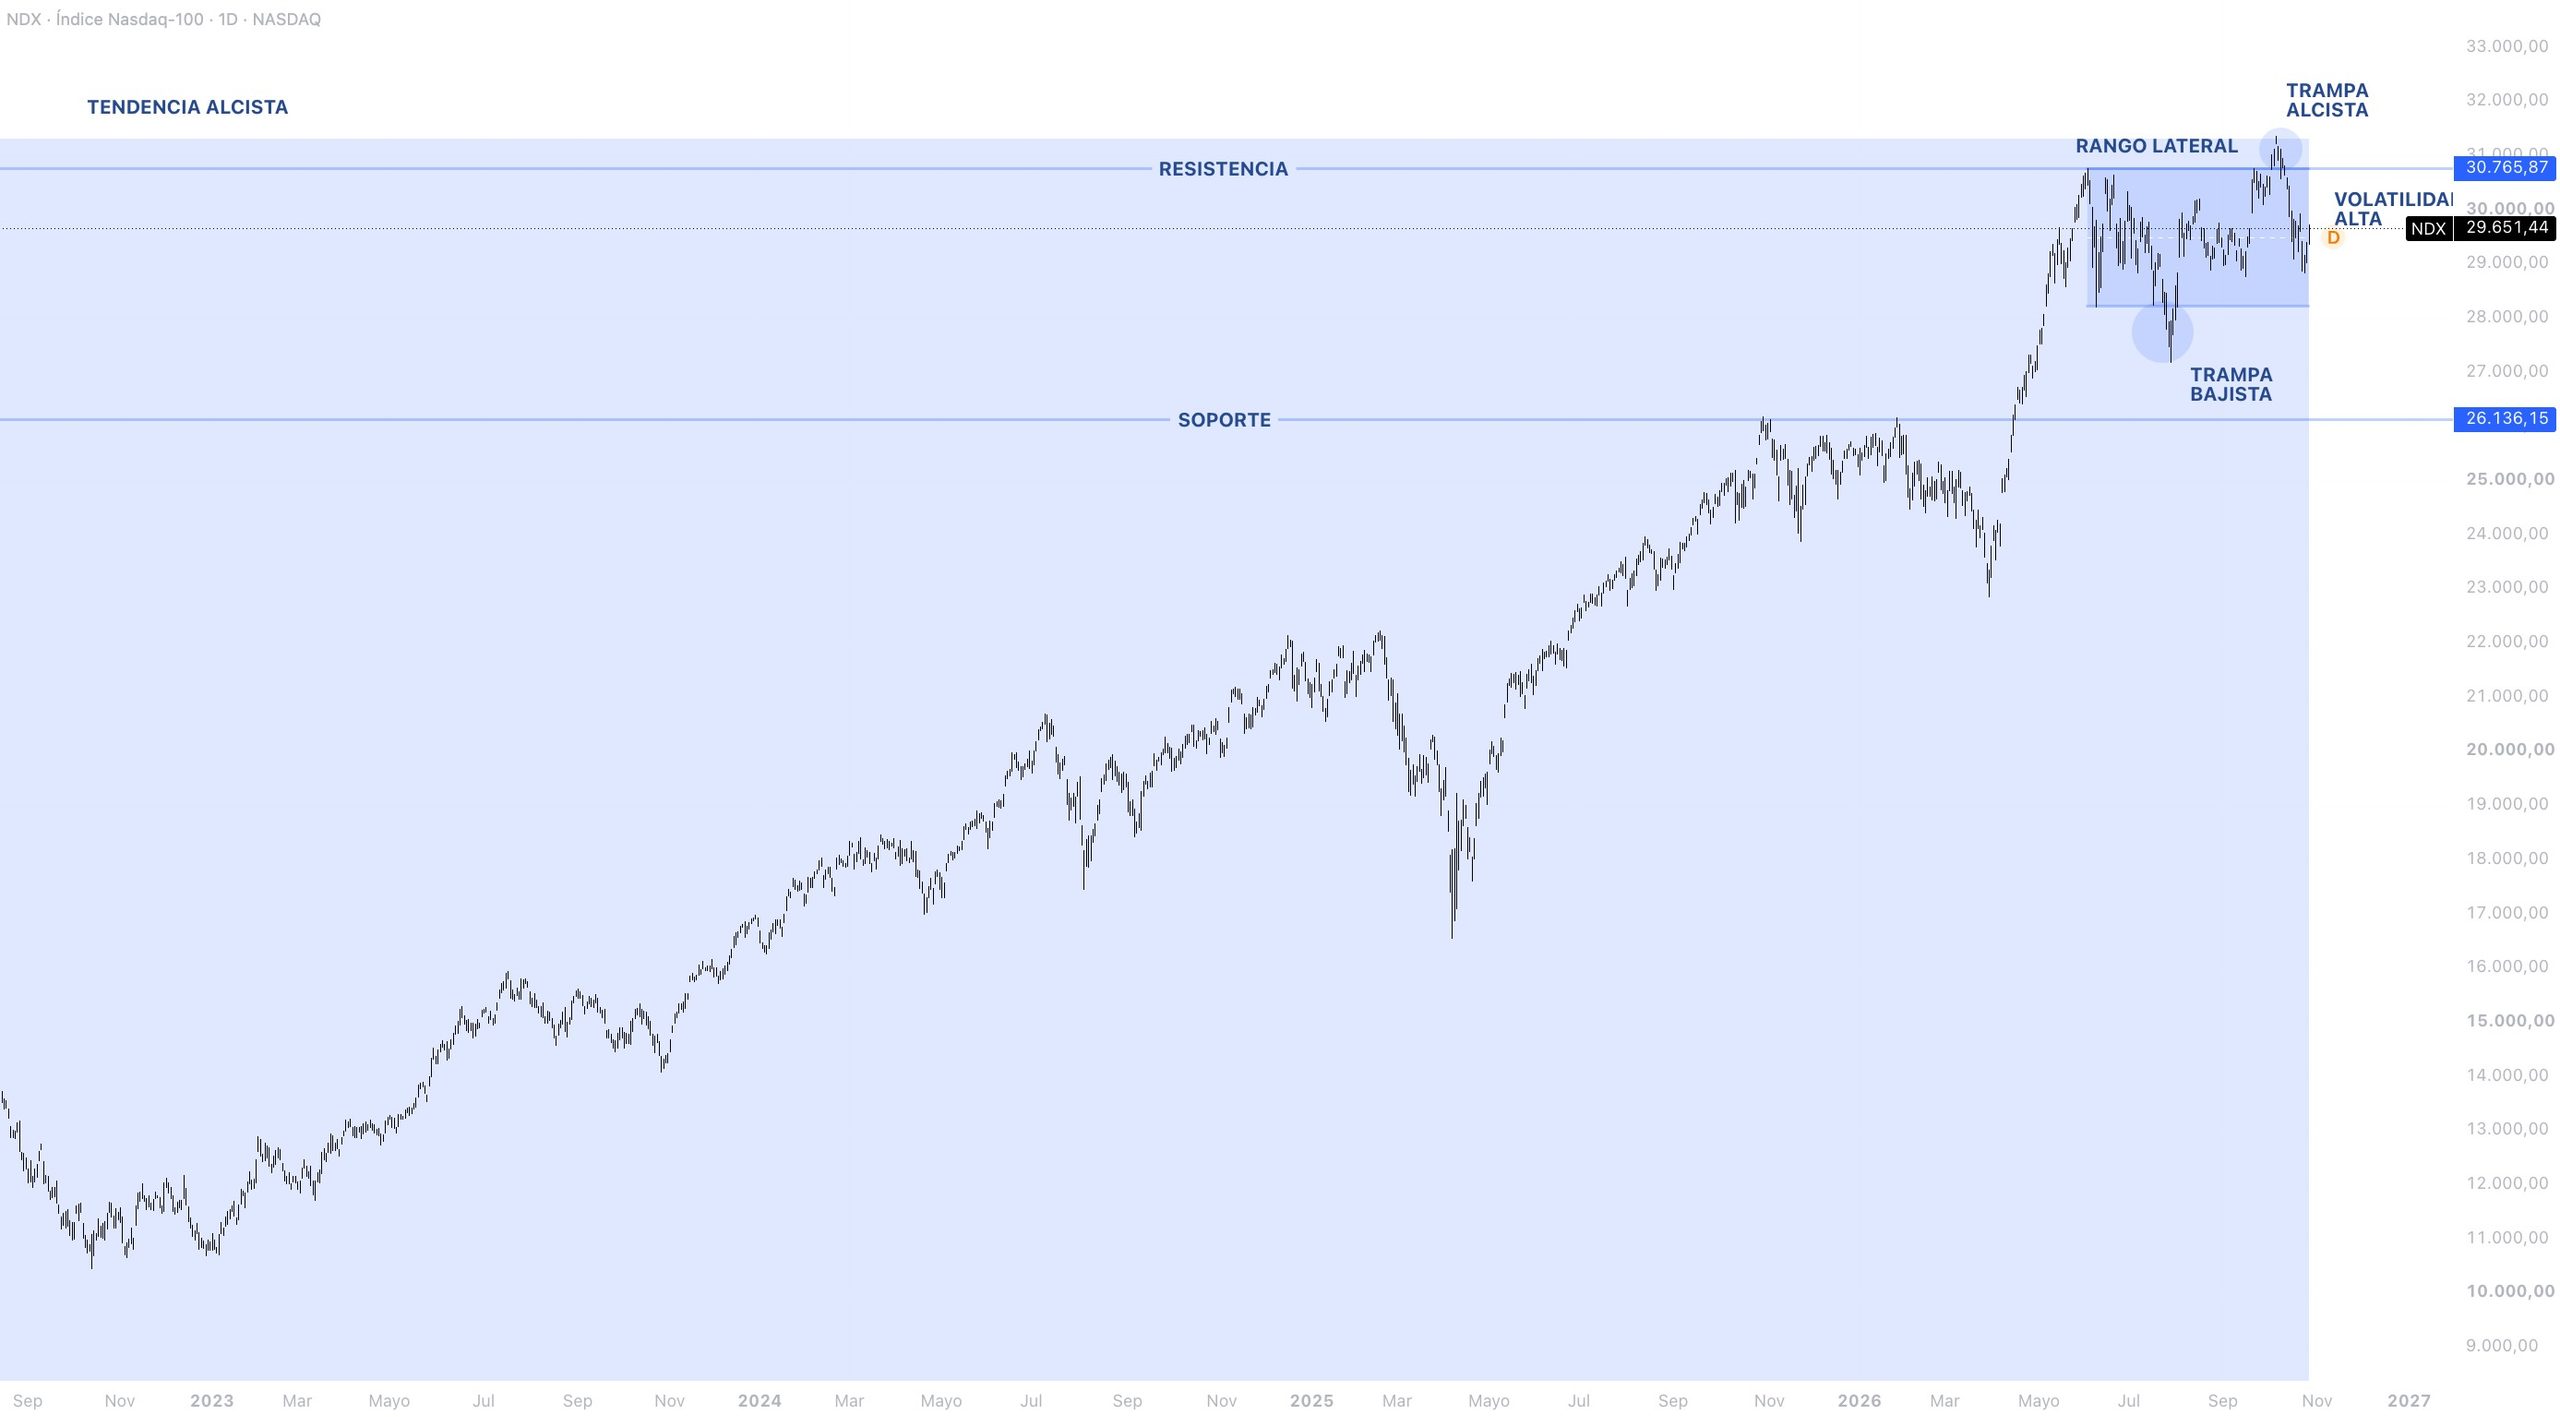
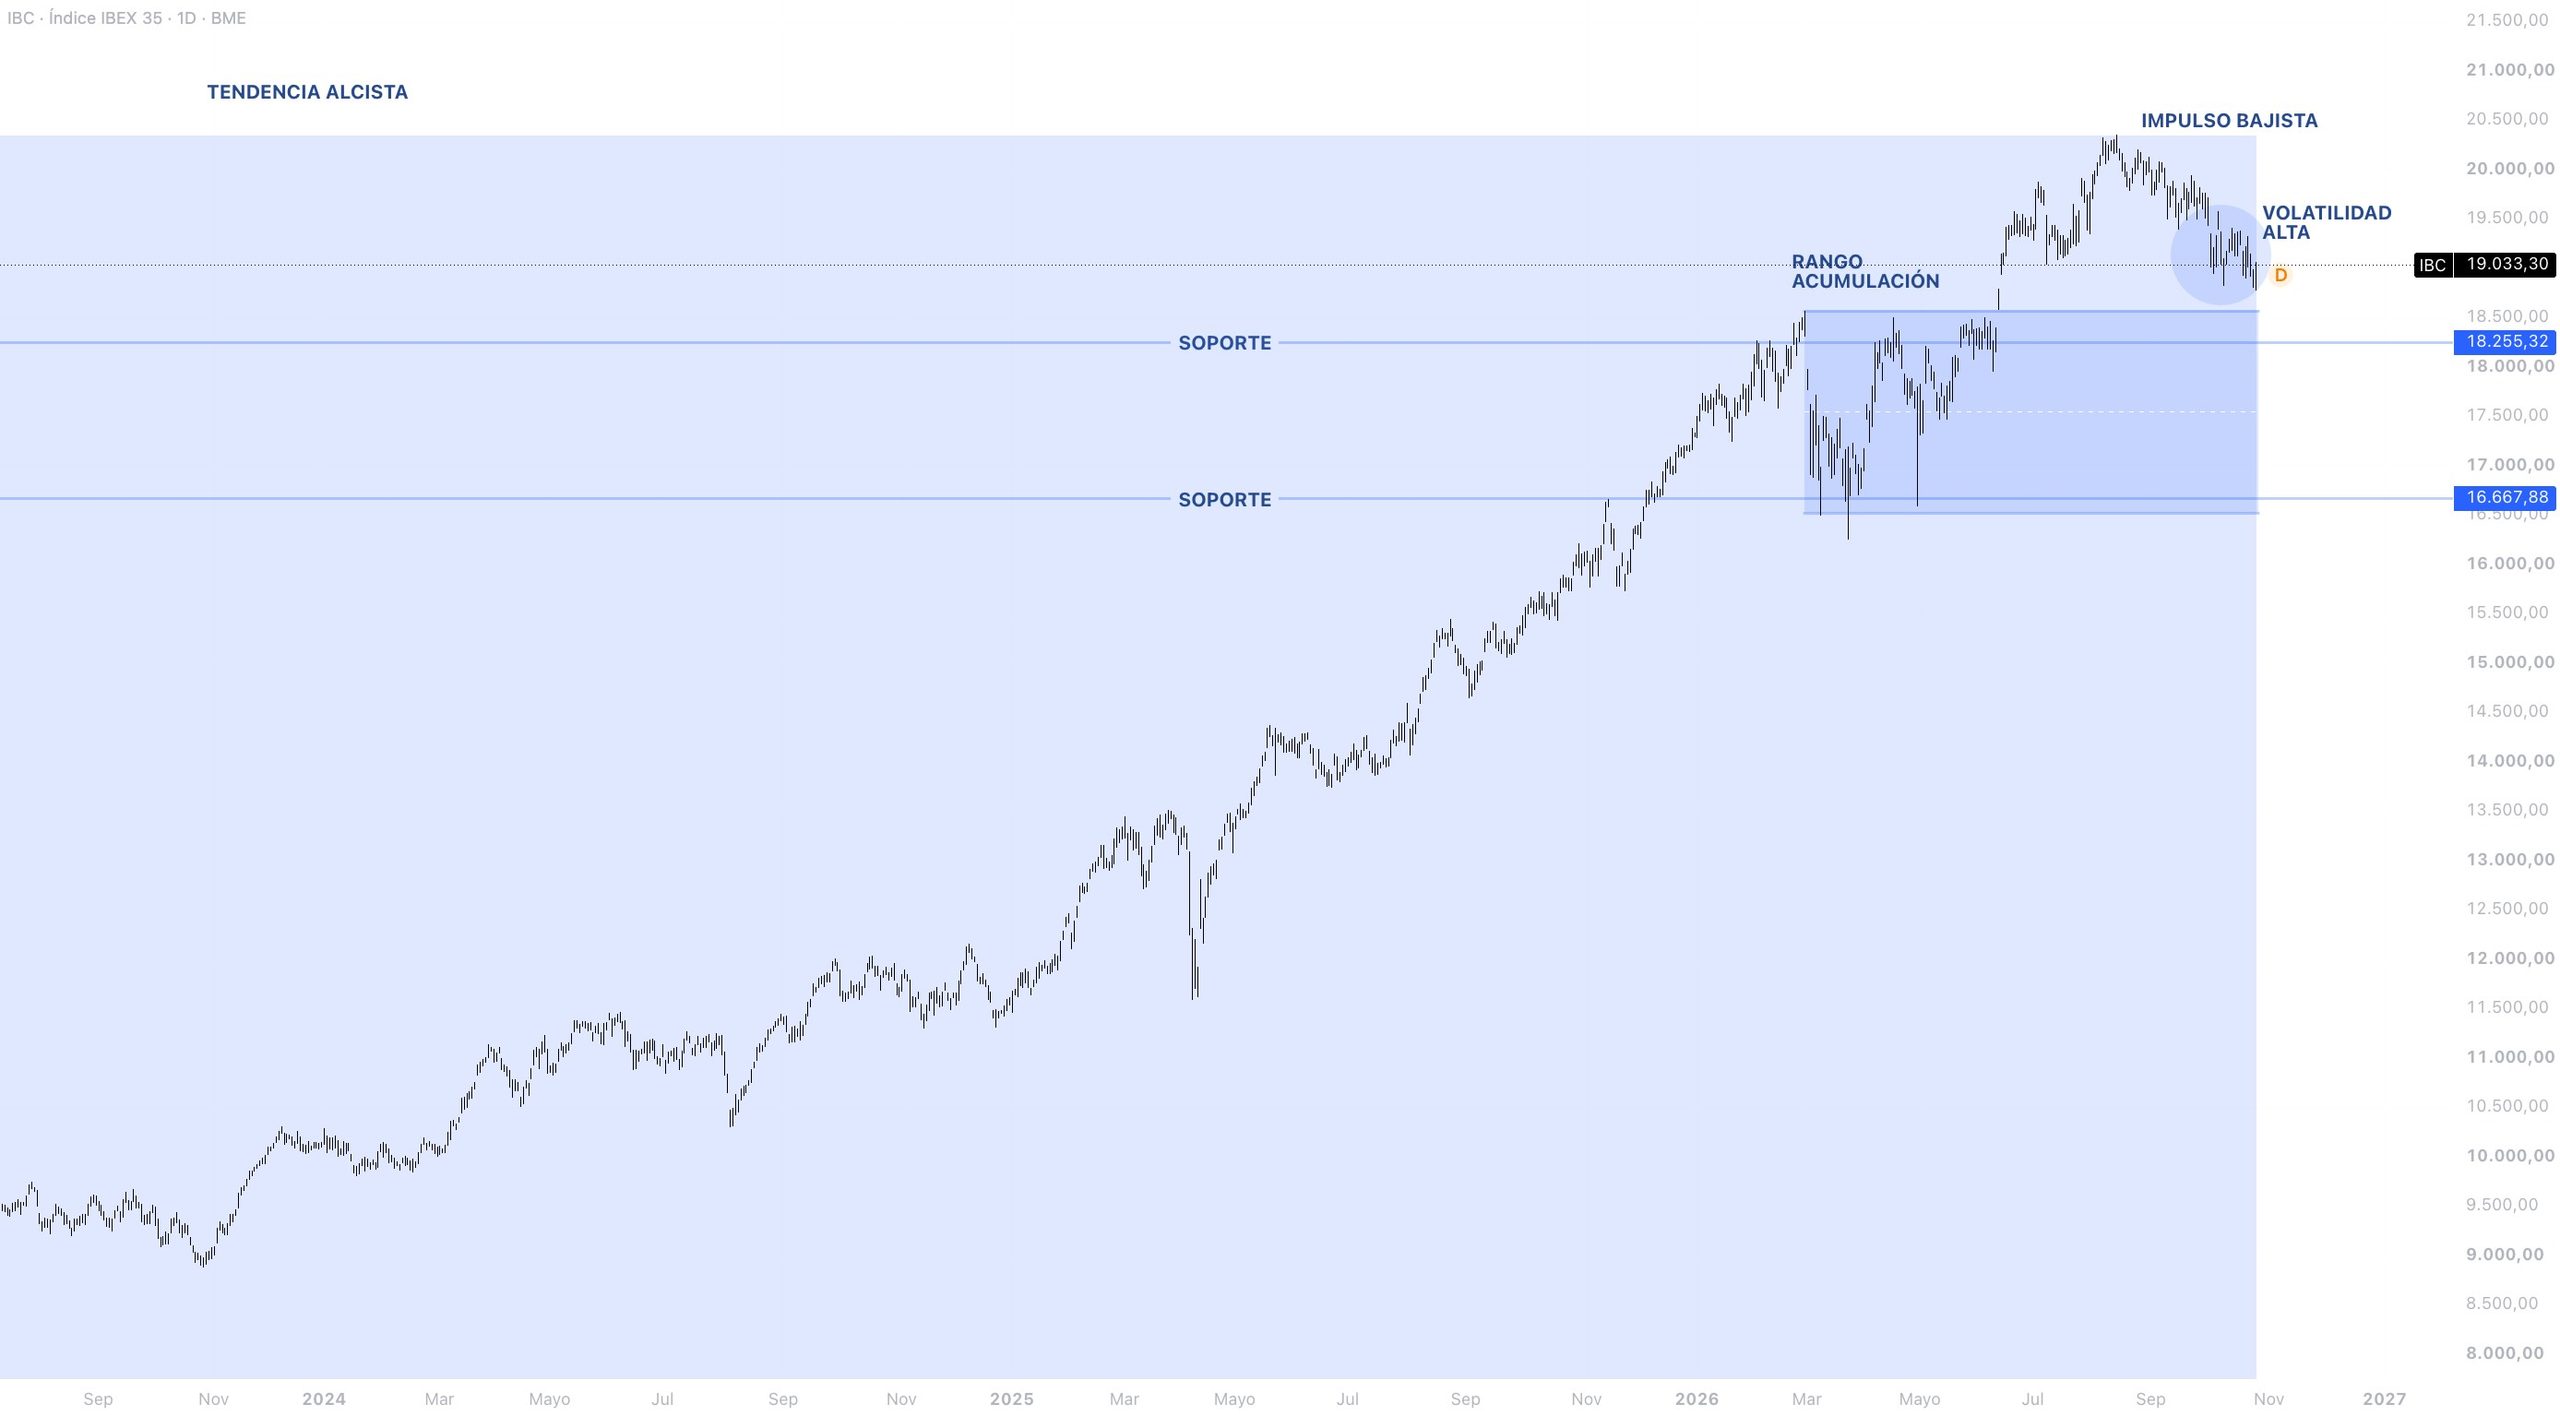
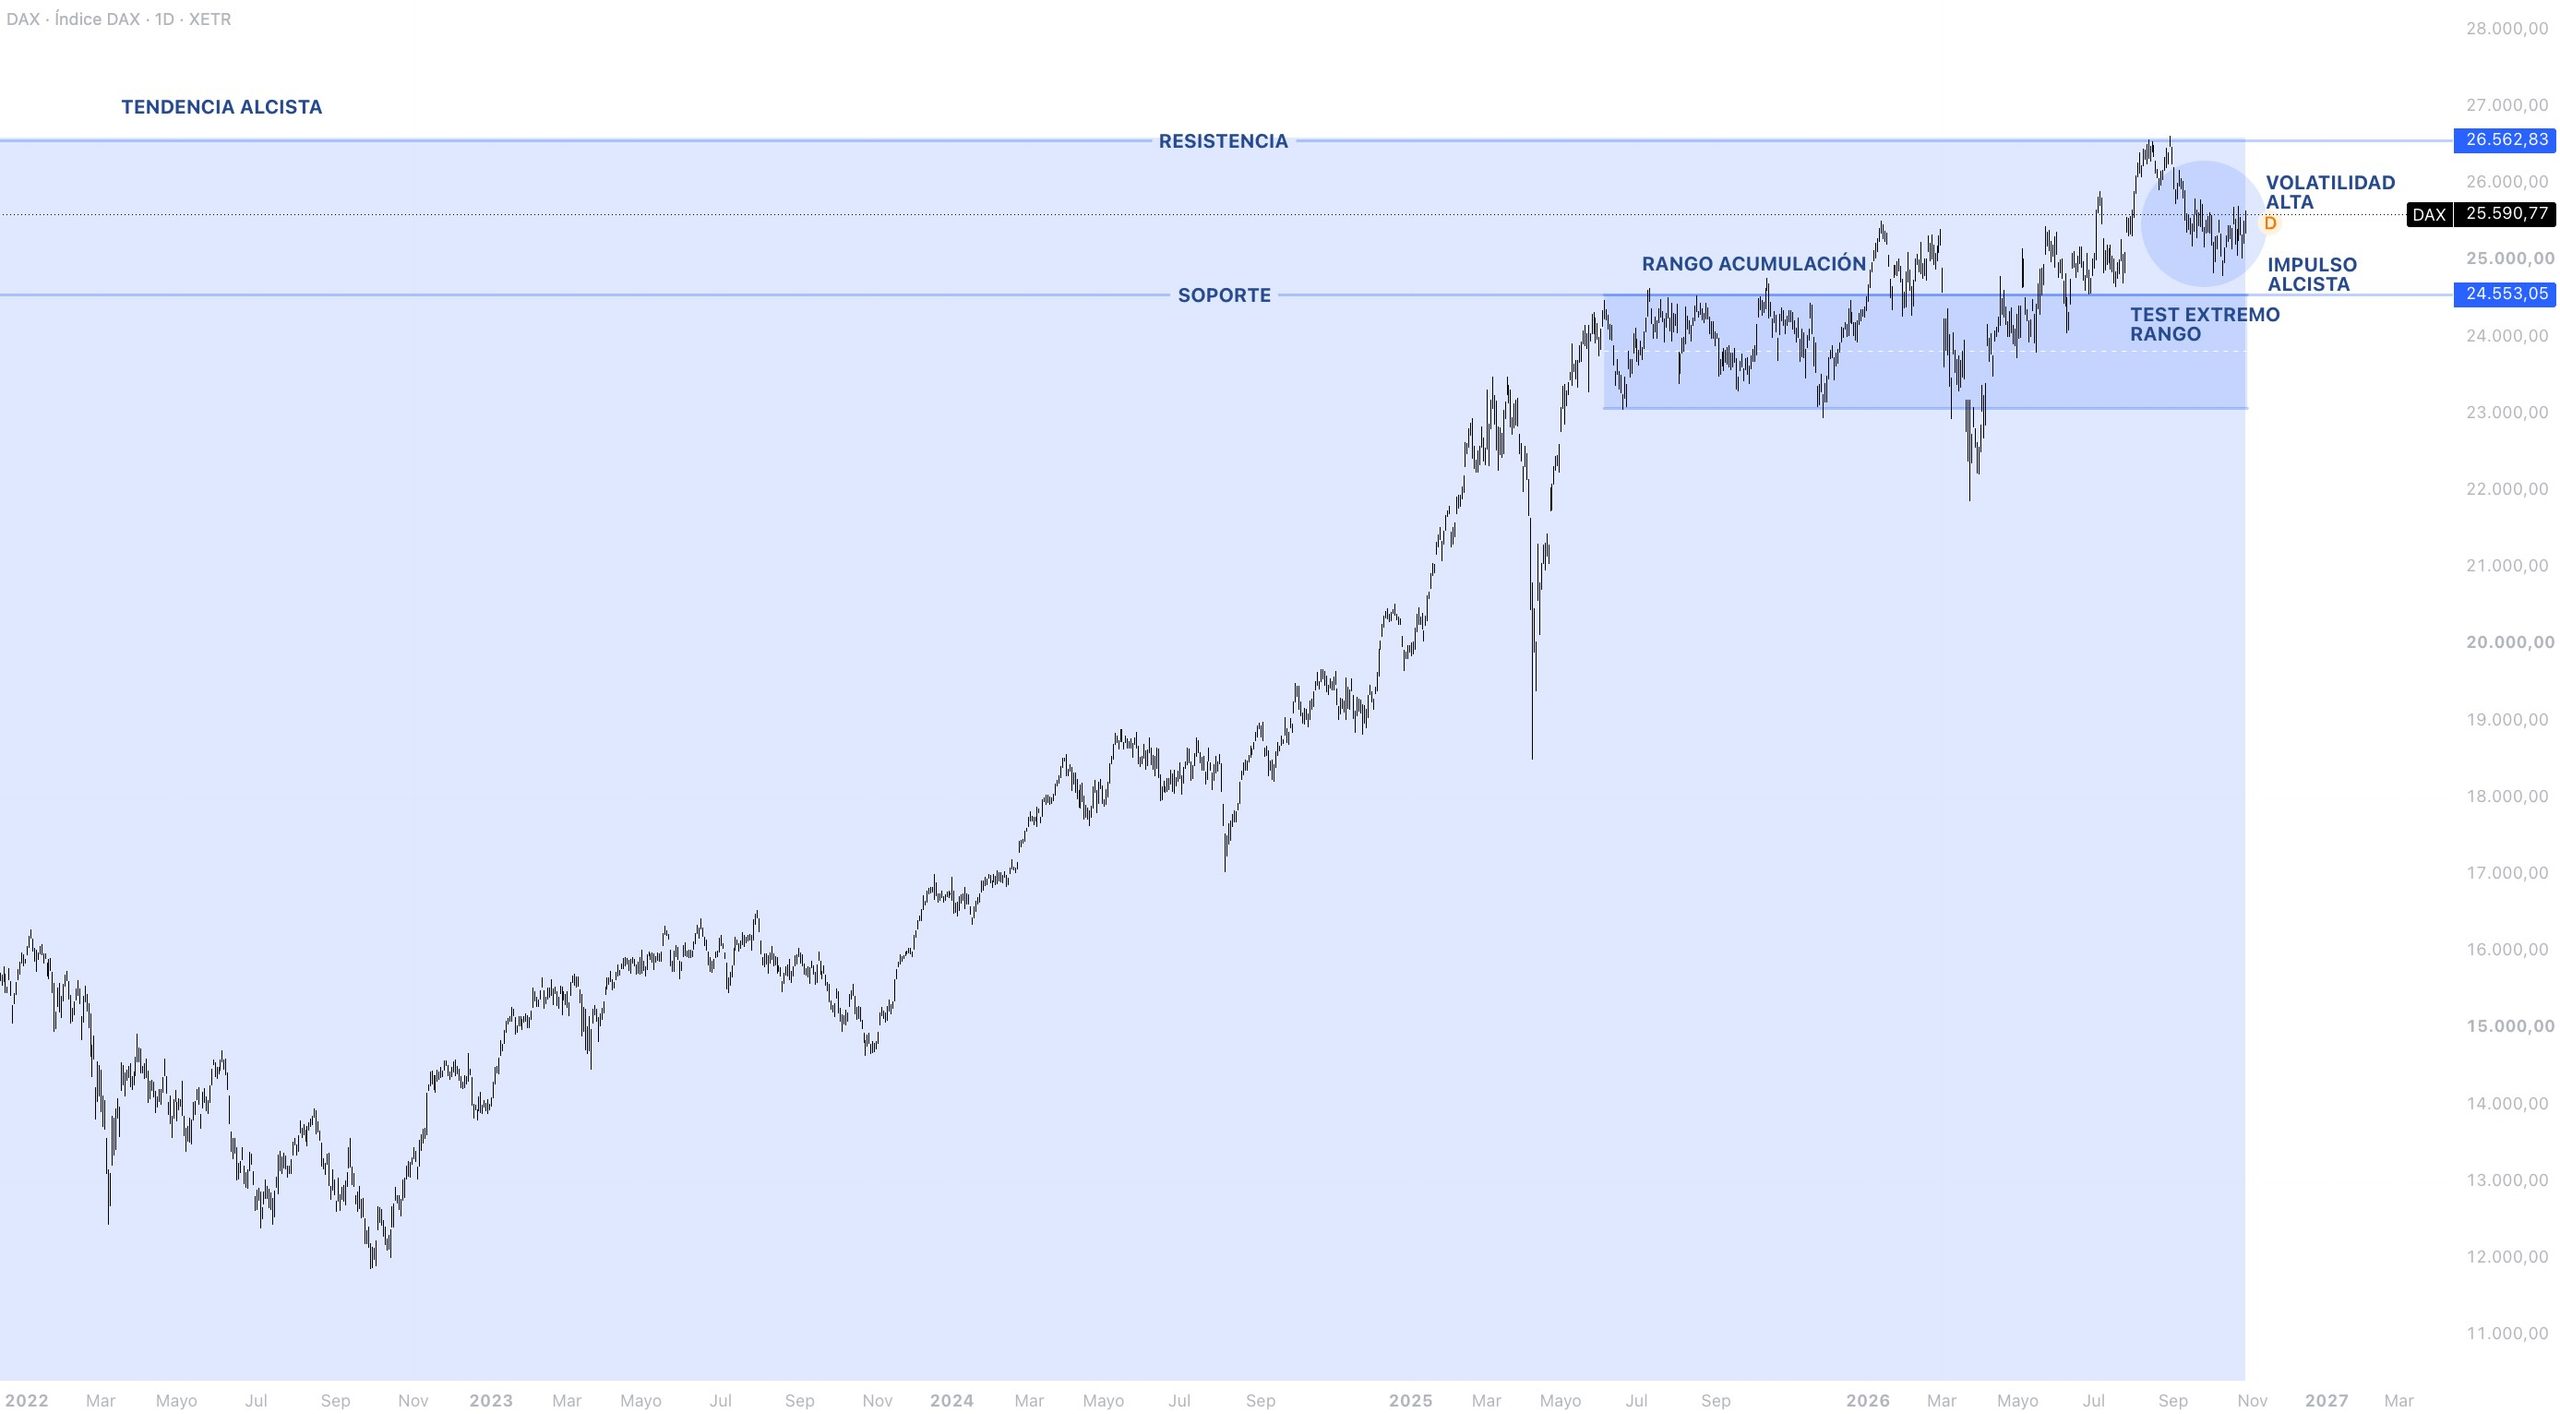
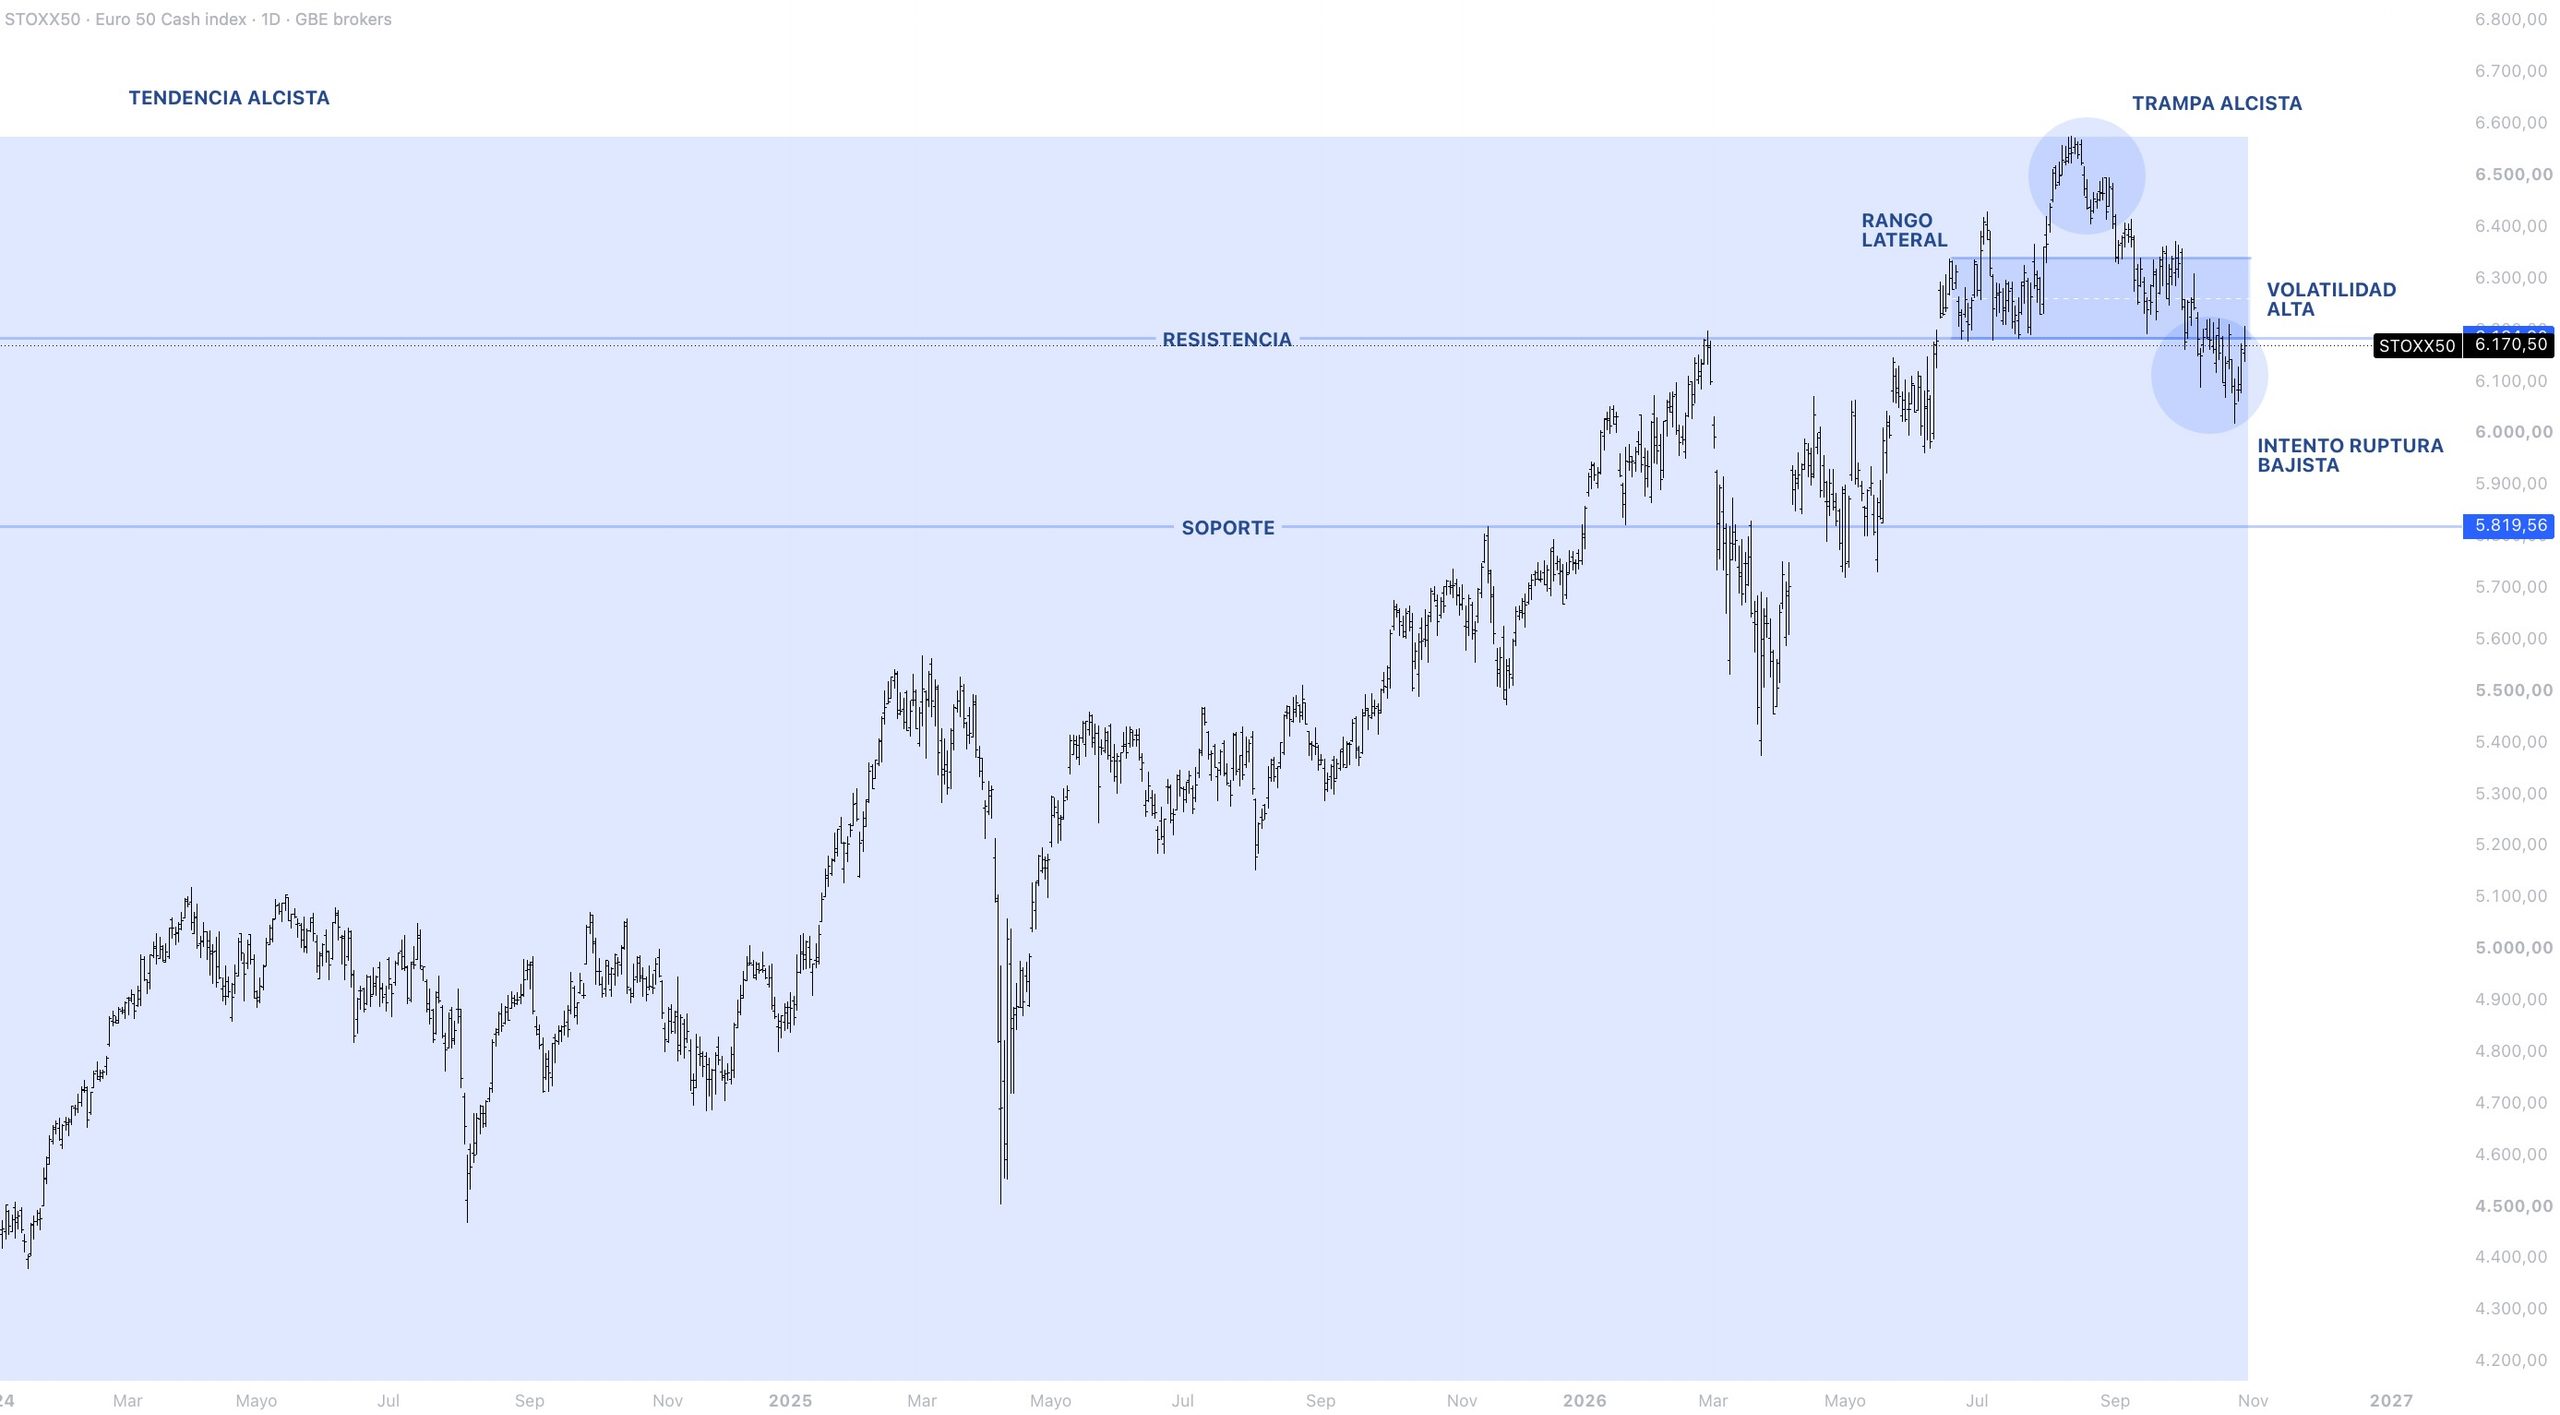
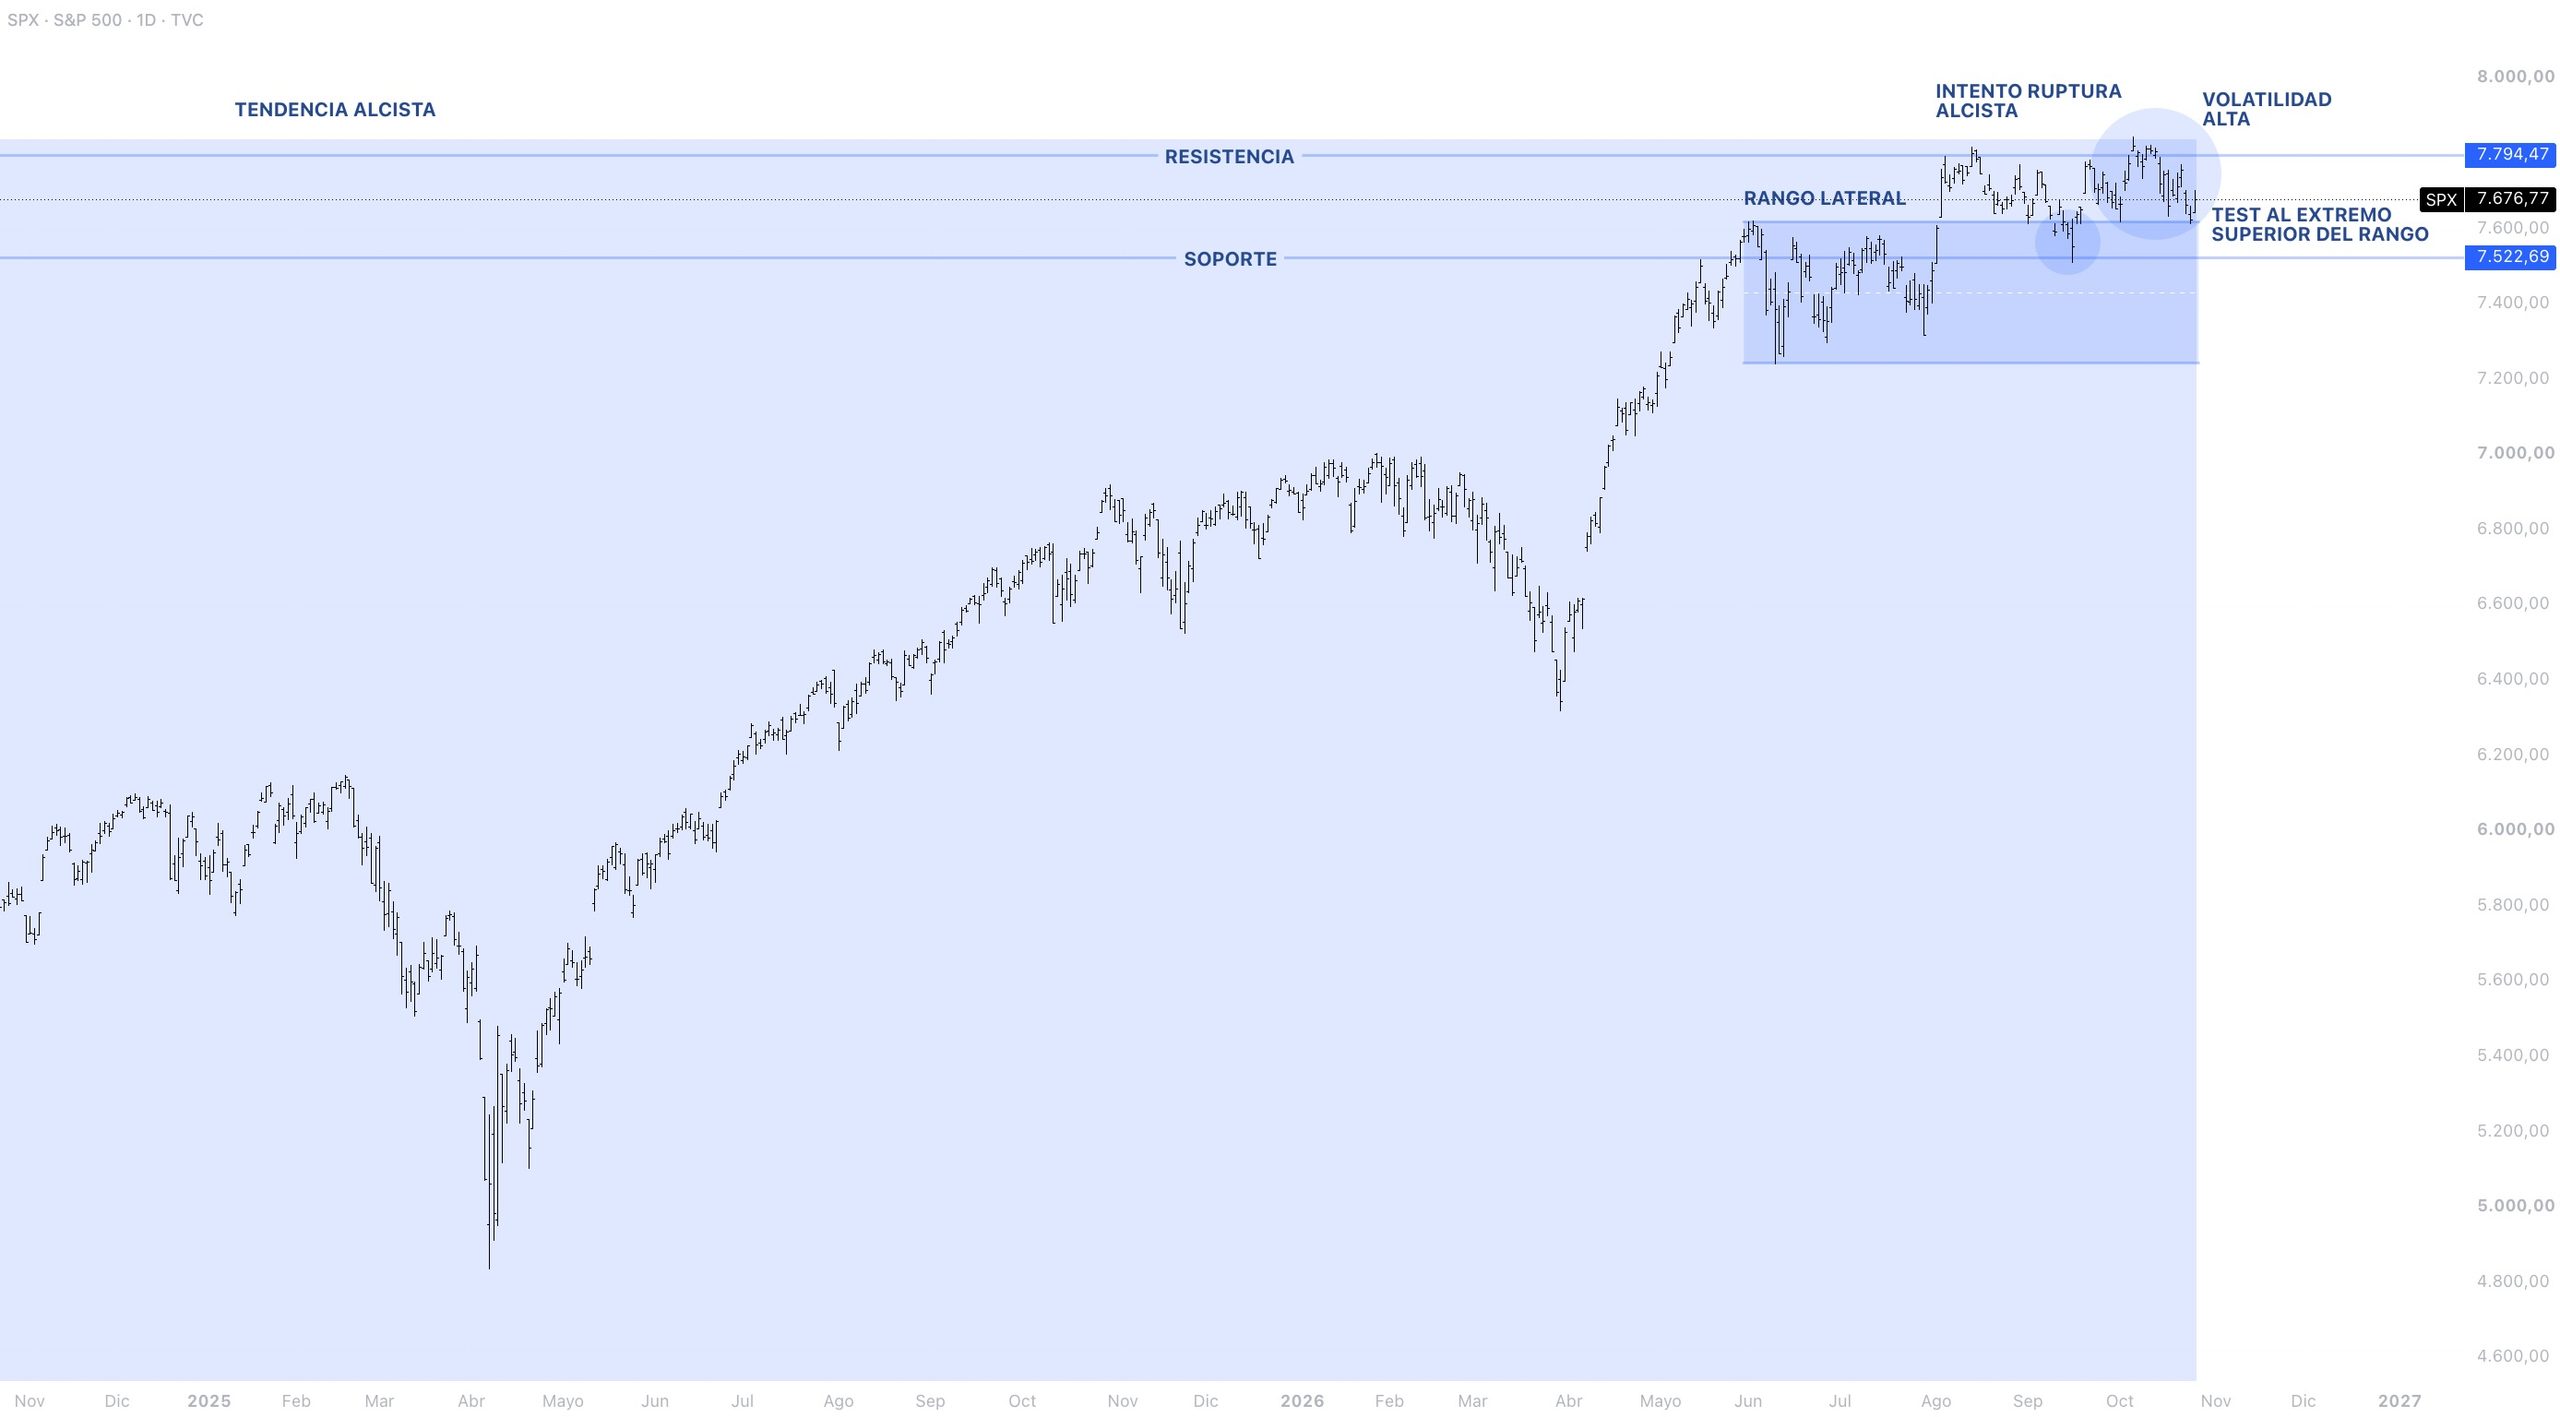
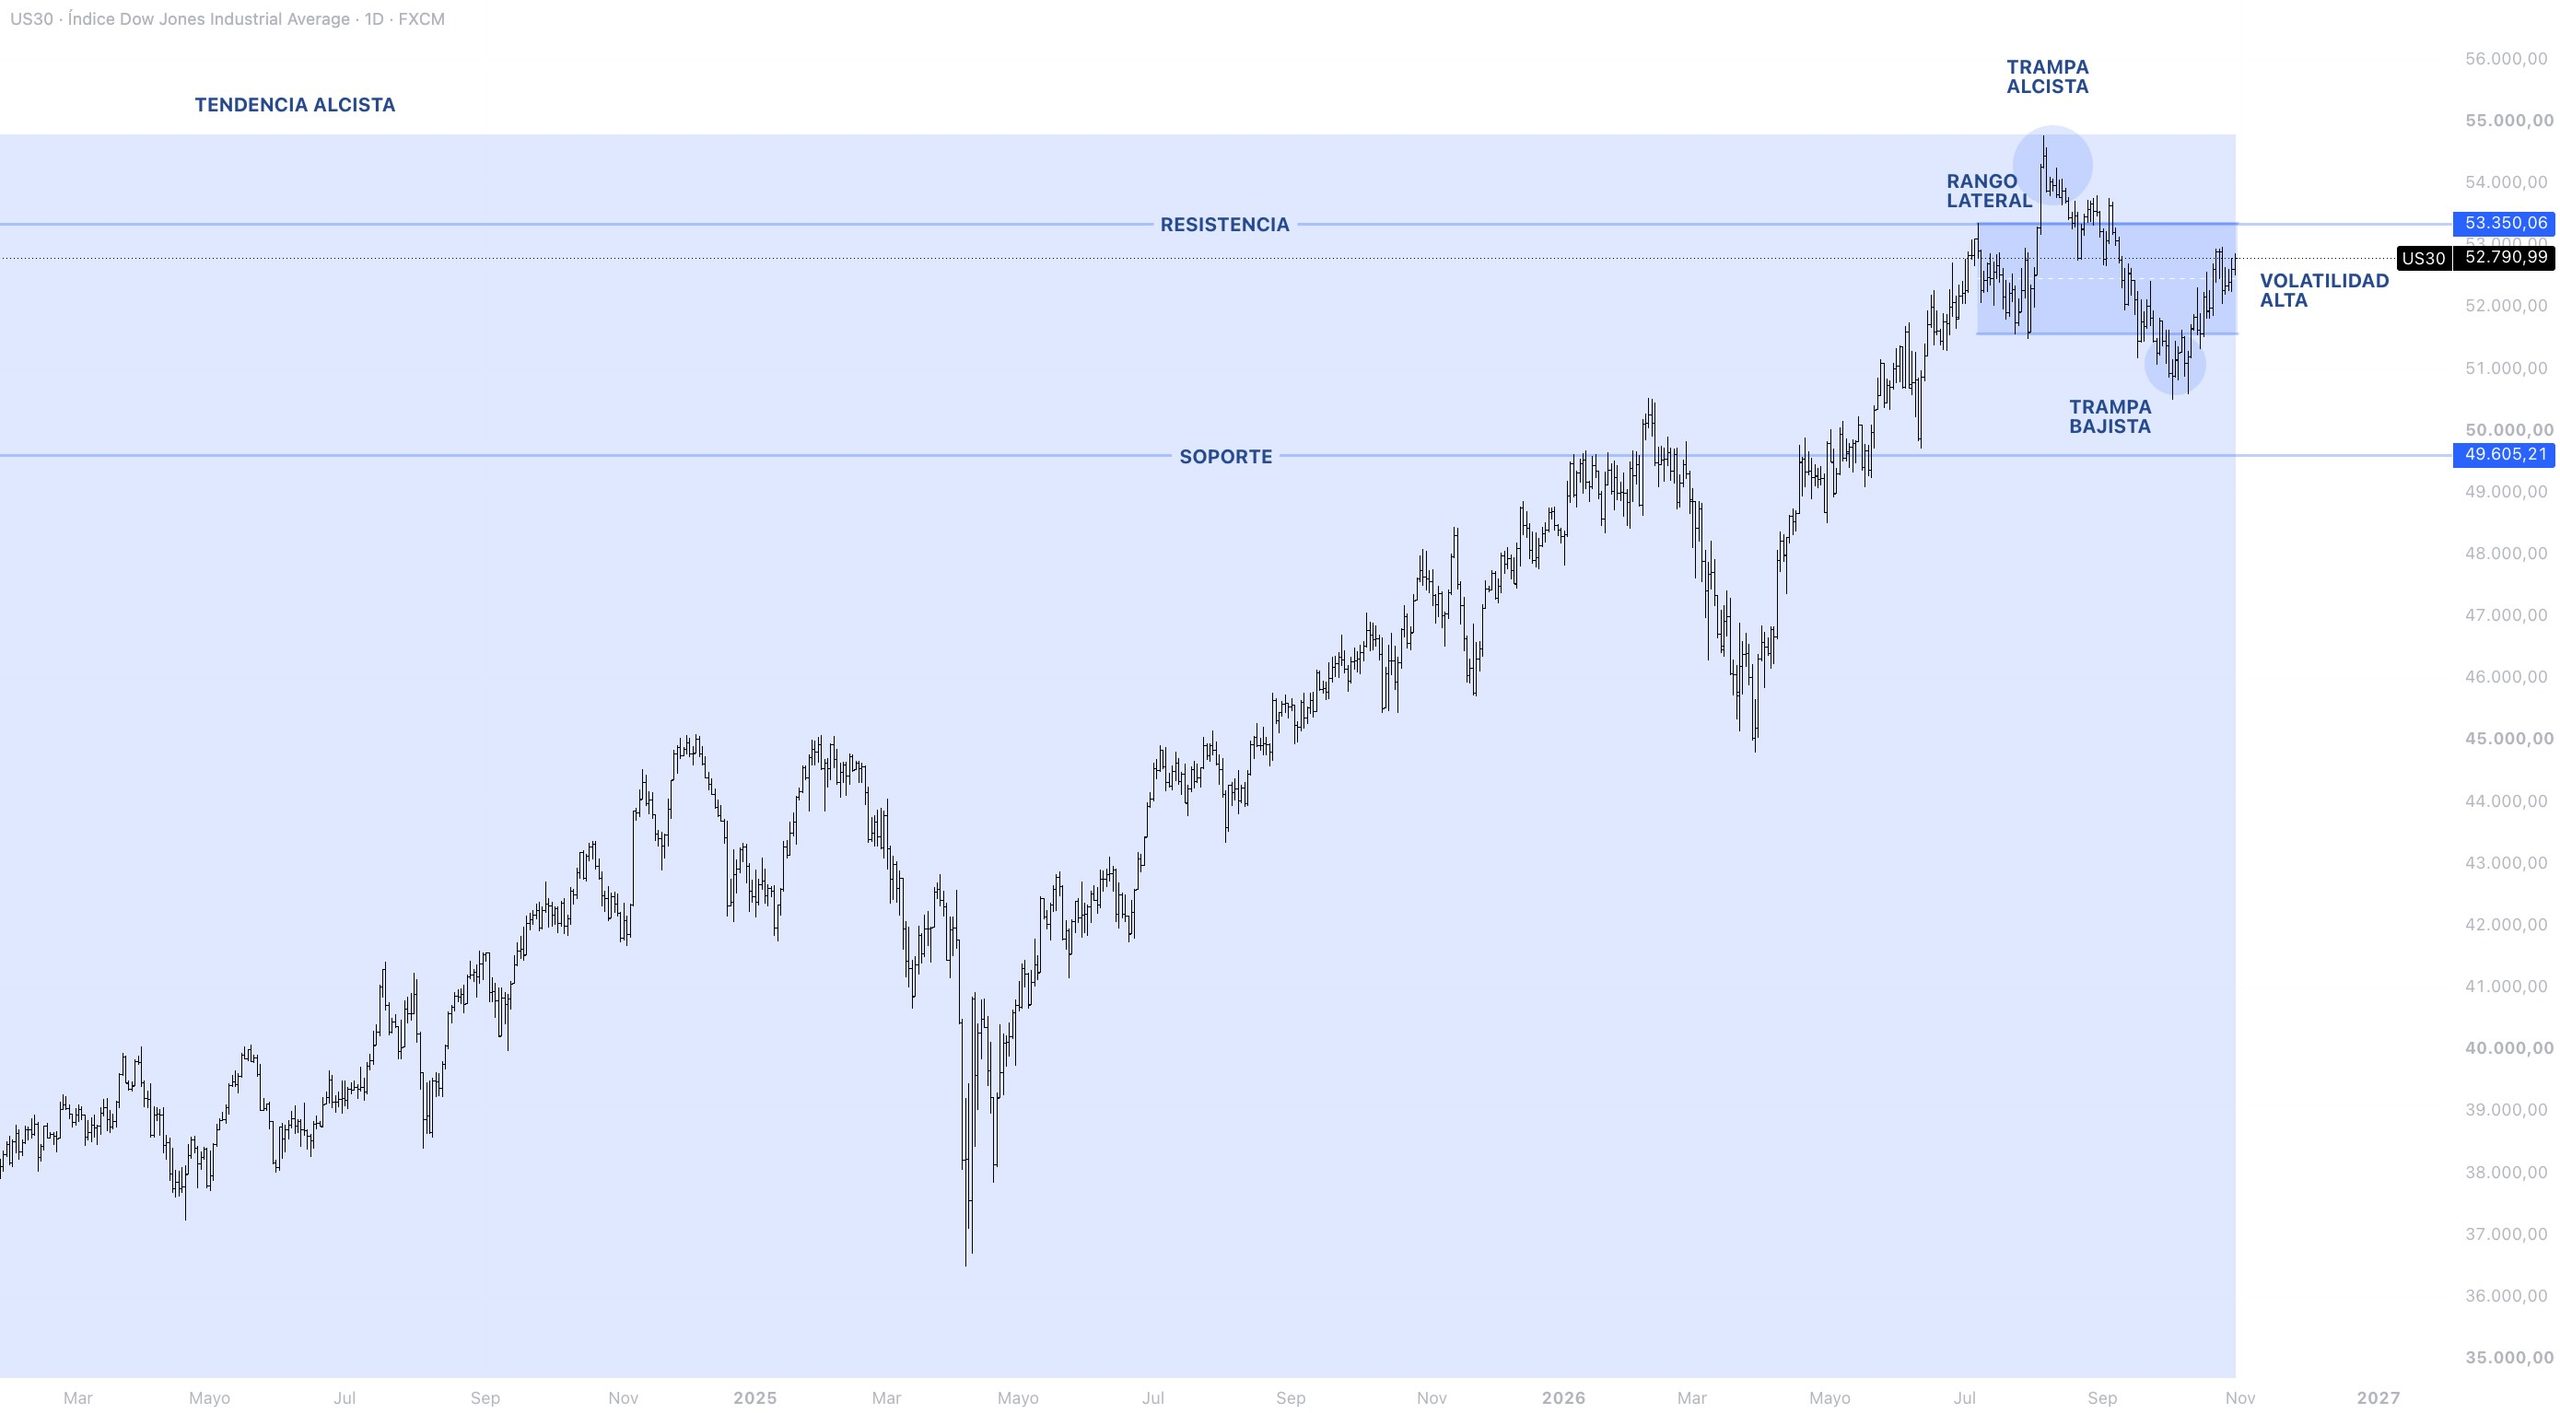
Lectura estructural
La estructura de liquidez coincide en la mayoría de los índices: la proximidad de una resistencia concentra liquidez y oferta potencial procedente de posiciones minoristas anteriores, pudiendo frenar el avance mientras el capital institucional encuentra contrapartida. La alta volatilidad aumenta la atención del minorista y facilita la entrada de liquidez que puede ser utilizada como contrapartida por el capital institucional.
En conjunto, la lectura mantiene una estructura favorable mientras el control institucional comprador permanezca intacto. Para el minorista, la apariencia de pausa, incertidumbre o falta de continuidad debe interpretarse dentro de esa estructura y no de forma aislada.
La estructura de liquidez coincide en la mayoría de los índices: la proximidad de un soporte concentra liquidez vendedora y puede facilitar la absorción de oferta por parte del capital institucional, frenando la presión bajista. La alta volatilidad aumenta la atención del minorista y facilita la entrada de liquidez que puede ser utilizada como contrapartida por el capital institucional.
En conjunto, las diferencias entre los índices impiden considerar homogénea la lectura institucional. El contexto debe interpretarse atendiendo a qué variables mantienen el control y cuáles introducen divergencias.
La estructura de liquidez presenta diferencias entre los índices, aunque la proximidad de un soporte concentra liquidez vendedora y puede facilitar la absorción de oferta por parte del capital institucional, frenando la presión bajista. La alta volatilidad aumenta la atención del minorista y facilita la entrada de liquidez que puede ser utilizada como contrapartida por el capital institucional. La comparación regional introduce diferencias entre Europa y Estados Unidos, por lo que la lectura global debe distinguir entre ambos bloques.
En conjunto, la lectura global mantiene una estructura favorable mientras el control institucional comprador permanezca intacto, aunque las diferencias regionales deben vigilarse cuando afecten a las variables estructurales.
Casos de mercado del NASDAQ 100
Explora casos reales y descubre cómo las distintas configuraciones estructurales reflejan la interacción entre capital institucional y minorista, desde los impulsos y rangos hasta las rupturas, las trampas y los tests de liquidez.
Personalidad estructural del NASDAQ 100
Descubre los rasgos que caracterizan el comportamiento histórico del índice a través de sus tendencias, impulsos, rangos, rupturas y otras dinámicas del precio, e identifica cuáles se repiten en su estructura de mercado.
El NASDAQ 100 se muestra históricamente paciente por su inclinación a permanecer durante más tiempo dentro de rangos laterales, tramposo por la presencia destacada de trampas de mercado, y nervioso por la asiduidad con la que desarrolla entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional puede desarrollar procesos prolongados de absorción mientras aprovecha la liquidez generada por las rupturas que no consiguen consolidarse.
El IBEX 35 se muestra históricamente decidido por mantener una dirección estructural coherente, impulsivo por la frecuencia con la que desarrolla movimientos impulsivos, y nervioso por la asiduidad con la que desarrolla entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional mantiene una dirección estructural definida, limitando la capacidad del capital minorista para alterar el movimiento dominante.
El DAX 40 se muestra históricamente impulsivo por la frecuencia con la que desarrolla movimientos impulsivos, precavido por su tendencia a realizar tests a los extremos de los rangos antes de continuar, y nervioso por la asiduidad con la que desarrolla entornos de volatilidad elevada.
Esta combinación refleja un entorno en el que la intensidad de la participación minorista puede variar, condicionando la disponibilidad de liquidez para la actuación institucional.
El EURO STOXX 50 se muestra históricamente decidido por mantener una dirección estructural coherente, impulsivo por la frecuencia con la que desarrolla movimientos impulsivos, y nervioso por la asiduidad con la que desarrolla entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional mantiene una dirección estructural definida, limitando la capacidad del capital minorista para alterar el movimiento dominante.
El S&P 500 se muestra históricamente paciente por su inclinación a permanecer durante más tiempo dentro de rangos laterales, ambicioso por su propensión a buscar la salida de los rangos, y nervioso por la asiduidad con la que desarrolla entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional puede permanecer durante fases prolongadas de absorción antes de buscar liquidez en los extremos del rango.
El DOW JONES se muestra históricamente paciente por su inclinación a permanecer durante más tiempo dentro de rangos laterales, tramposo por la presencia destacada de trampas de mercado, y nervioso por la asiduidad con la que desarrolla entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional puede desarrollar procesos prolongados de absorción mientras aprovecha la liquidez generada por las rupturas que no consiguen consolidarse.
Los mercados europeos se muestran históricamente decididos por mantener una dirección estructural coherente, impulsivos por la frecuencia con la que desarrollan movimientos impulsivos, y nerviosos por la asiduidad con la que desarrollan entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional mantiene una dirección estructural definida, limitando la capacidad del capital minorista para alterar el movimiento dominante.
Los mercados estadounidenses se muestran históricamente pacientes por su inclinación a permanecer durante más tiempo dentro de rangos laterales, tramposos por la presencia destacada de trampas de mercado, y nerviosos por la asiduidad con la que desarrollan entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional puede desarrollar procesos prolongados de absorción mientras aprovecha la liquidez generada por las rupturas que no consiguen consolidarse.
Los mercados globales en conjunto se muestran históricamente decididos por mantener una dirección estructural coherente, impulsivos por la frecuencia con la que desarrollan movimientos impulsivos, y nerviosos por la asiduidad con la que desarrollan entornos de volatilidad elevada.
Esta combinación refleja una dinámica en la que el capital institucional mantiene una dirección estructural definida, limitando la capacidad del capital minorista para alterar el movimiento dominante.
Comportamiento estructural del NASDAQ 100
Frecuencias de aparición, distribuciones estructurales y relaciones entre estructuras y volatilidad.
Frecuencia de las tendencias definidas y de los posibles cambios de dirección, con la distribución interna de cada grupo.
Porcentaje de análisis que registran una tendencia de fondo o una nueva tendencia.
NASDAQ 100 100,0%¿Cómo se distribuyen las tendencias alcistas y bajistas?
Porcentaje de análisis que identifican un posible cambio de dirección.
NASDAQ 100 0,0%¿En qué dirección se producen los posibles cambios?
No hay observaciones clasificadas suficientes para mostrar esta distribución.
No hay observaciones clasificadas suficientes para mostrar esta distribución.
Frecuencia de los contextos de rango y clasificación retrospectiva de las estructuras identificadas.
¿Con qué frecuencia aparece un contexto de rango?
NASDAQ 100 65,5%¿Cómo se distribuyen los rangos clasificados?
Frecuencia de los intentos de ruptura, su dirección y los entornos de volatilidad asociados.
¿Con qué frecuencia se identifica un intento de ruptura?
NASDAQ 100 17,2%¿Cómo se distribuyen los intentos de ruptura?
¿Qué volatilidad presenta cada categoría de ruptura?
¿Qué volatilidad presenta cada categoría de ruptura?
Frecuencia de los impulsos identificados, su dirección y su relación con la tendencia de fondo.
¿Con qué frecuencia se identifica un impulso actual?
NASDAQ 100 17,2%¿Cómo se distribuyen los impulsos actuales?
¿Qué tendencia de fondo presenta cada categoría de impulso?
¿Qué tendencia de fondo presenta cada categoría de impulso?
Frecuencia de las trampas identificadas, su dirección y los entornos de volatilidad asociados.
¿Con qué frecuencia se identifica una trampa de mercado?
NASDAQ 100 48,3%¿Cómo se distribuyen las trampas identificadas?
¿Qué volatilidad presenta cada categoría de trampa?
¿Qué volatilidad presenta cada categoría de trampa?
Frecuencia de los tests de los extremos del rango y distribución de las observaciones registradas.
¿Con qué frecuencia se identifica un test de los extremos del rango?
NASDAQ 100 0,0%¿Cómo se distribuyen los tests entre ambos extremos del rango?
No hay observaciones clasificadas suficientes para mostrar esta distribución.
Frecuencia de los entornos de volatilidad alta y baja registrados en el histórico.
¿Con qué frecuencia se registra una volatilidad alta?
NASDAQ 100 55,2%¿Cómo se distribuyen los entornos de volatilidad registrados?
Errores frecuentes al interpretar el NASDAQ 100
Cada rasgo de la personalidad estructural del índice puede favorecer determinados errores de interpretación. Reconocerlos ayuda a distinguir el movimiento visible de la estructura que realmente lo respalda.
La duración de un rango puede llevar a pensar que su desenlace está próximo o que su función ya está clara. Sin embargo, una fase lateral puede ser compatible con procesos distintos, como acumulación, distribución, reacumulación o redistribución. El tiempo transcurrido no basta para distinguirlos. Conviene observar la posición del rango dentro de la estructura previa, los intentos de salida y la respuesta del precio en sus extremos. Hasta que la evolución aporte más información, es preferible mantener abiertas las interpretaciones compatibles con lo observado.
Una ruptura aparente puede atraer participantes que interpretan el movimiento como el comienzo de una nueva fase. Si el precio no logra consolidarse fuera de la estructura anterior y regresa al rango, esa interpretación queda debilitada. El comportamiento puede ser compatible con una captura de liquidez y con la entrada de contrapartida, aunque el gráfico no permite demostrar por sí solo las intenciones de los participantes. La diferencia importante está entre observar una ruptura y comprobar si el mercado consigue sostenerla.
Las oscilaciones frecuentes pueden hacer que cada movimiento parezca decisivo. Esto favorece interpretaciones precipitadas y cambios constantes de escenario. La clave es distinguir el ruido de una modificación relevante de la estructura: una fluctuación dentro de un rango no equivale necesariamente a una ruptura, del mismo modo que un retroceso no invalida automáticamente un impulso. Es importante valorar dónde se produce el movimiento y qué confirma su evolución posterior.
Rankings estructurales
- 1ºIBEX 35:50%
- 2ºDAX 40:40%
- 3ºEURO STOXX 50:35%
- 4ºDOW JONES:27.6%
- 5ºS&P 500:24.1%
- 6ºNASDAQ 100:13.8%
- 1ºIBEX 35:65%
- 2ºDAX 40:52.5%
- 3ºEURO STOXX 50:40%
- 4ºDOW JONES:31%
- 5ºS&P 500:24.1%
- 6ºNASDAQ 100:17.2%
- 1ºNASDAQ 100:65.5%
- 2ºDOW JONES:34.5%
- 3ºS&P 500:31%
- 4ºEURO STOXX 50:27.5%
- 5ºIBEX 35:25%
- 6ºDAX 40:12.5%
- 1ºNASDAQ 100:48.3%
- 1ºDOW JONES:48.3%
- 2ºEURO STOXX 50:32.5%
- 3ºDAX 40:22.5%
- 4ºIBEX 35:12.5%
- 5ºS&P 500:10.3%
- 1ºDAX 40:47.5%
- 2ºDOW JONES:34.5%
- 3ºS&P 500:20.7%
- 4ºEURO STOXX 50:7.5%
- 5ºNASDAQ 100:0%
- 5ºIBEX 35:0%
- 1ºDAX 40:57.5%
- 2ºNASDAQ 100:55.2%
- 2ºDOW JONES:55.2%
- 3ºEURO STOXX 50:52.5%
- 4ºS&P 500:51.7%
- 5ºIBEX 35:35%
Conceptos base
Estudia los 24 conceptos que explican las variables de la metodología y aprende a interpretar la estructura del precio, la liquidez y las dinámicas de oferta y demanda desde la perspectiva institucional del mercado.
Tendencia de fondo alcista
Una tendencia alcista se caracteriza por una estructura de máximos y mínimos crecientes que se mantiene a lo largo del tiempo. Esta secuencia refleja que la demanda consigue absorber la oferta que aparece durante las correcciones y mantener el precio en una trayectoria ascendente.
Desde una perspectiva institucional, esta estructura es compatible con un entorno en el que el capital profesional mantiene el control del movimiento. Las ventas de los participantes minoristas, motivadas por la toma de beneficios, la incertidumbre o las narrativas informativas negativas, pueden proporcionar la liquidez necesaria para que los operadores institucionales continúen construyendo posiciones.
Por ello, las correcciones no implican necesariamente un deterioro de la tendencia. Mientras la estructura de máximos y mínimos crecientes permanezca intacta, el mercado seguirá siendo compatible con la continuidad alcista. La interpretación debe apoyarse principalmente en el comportamiento del precio y no exclusivamente en el sentimiento predominante.
Tendencia de fondo bajista
Una tendencia bajista se caracteriza por una estructura de máximos y mínimos decrecientes que se mantiene a lo largo del tiempo. Esta secuencia refleja que la oferta consigue absorber la demanda que aparece durante los rebotes y desplazar el precio hacia niveles inferiores.
Desde una perspectiva institucional, esta estructura es compatible con un entorno en el que el capital profesional mantiene la capacidad de ejercer presión vendedora. Las narrativas optimistas y las expectativas de recuperación pueden sostener el interés comprador de los participantes minoristas, proporcionando la contrapartida necesaria para que los operadores institucionales continúen distribuyendo posiciones.
Por ello, los rebotes no implican necesariamente un cambio de tendencia. Mientras la estructura de máximos y mínimos decrecientes permanezca intacta, el mercado seguirá siendo compatible con la continuidad bajista. La interpretación debe apoyarse principalmente en el comportamiento del precio y no exclusivamente en el tono de la información disponible.
Posible cambio de tendencia de bajista a alcista
Un posible cambio de tendencia de bajista a alcista aparece cuando el precio comienza a romper elementos relevantes de la estructura bajista previa, especialmente la secuencia de máximos decrecientes. Esta alteración puede indicar que la oferta está perdiendo capacidad para mantener el control del mercado, aunque todavía no confirma una nueva tendencia alcista.
Desde una perspectiva institucional, la transición puede estar asociada a un proceso de acumulación en el que el capital profesional absorbe progresivamente las ventas de los participantes minoristas. El pesimismo y las narrativas informativas negativas pueden favorecer que algunos inversores abandonen sus posiciones, generando liquidez que permite construir posiciones compradoras.
La ruptura inicial constituye una primera huella de posible transformación estructural, pero no garantiza que el proceso haya concluido. Para valorar su consistencia es necesario analizar también el contexto actual, el movimiento previo, la estructura de liquidez y la volatilidad. La combinación de estas variables permite distinguir una transición potencial de una alteración temporal del precio.
Posible cambio de tendencia de alcista a bajista
Un posible cambio de tendencia de alcista a bajista aparece cuando el precio pierde elementos relevantes de la estructura alcista previa, especialmente la secuencia de mínimos crecientes. Esta alteración indica que la demanda podría estar perdiendo capacidad para sostener el movimiento, aunque todavía no confirma una nueva tendencia bajista.
Desde una perspectiva institucional, esta transición puede estar relacionada con un proceso de distribución en el que el capital profesional reduce o transfiere posiciones aprovechando la demanda compradora disponible. Las narrativas optimistas y las expectativas de continuidad alcista pueden mantener el interés de los participantes minoristas, proporcionando la contrapartida necesaria para ejecutar ventas.
La pérdida inicial de estructura debe interpretarse como una señal de posible deterioro, no como una confirmación definitiva de giro. Para valorar si existe una transición más profunda es necesario integrar el contexto actual, el movimiento previo, la estructura de liquidez y la volatilidad. Estas variables ayudan a distinguir una anomalía temporal de un cambio estructural sostenido.
Nueva tendencia alcista
Una nueva tendencia alcista aparece cuando el mercado confirma la ruptura de la estructura bajista previa y comienza a desarrollar una secuencia consistente de máximos y mínimos crecientes. A diferencia de un posible cambio de tendencia, en este caso la transición estructural ya ha sido validada por el comportamiento del precio.
Este proceso puede estar precedido por una fase de acumulación en la que el capital institucional absorbe la oferta disponible. Durante esas etapas, el pesimismo y las narrativas informativas negativas pueden mantener a muchos participantes minoristas al margen o favorecer sus ventas, proporcionando liquidez para la construcción de posiciones. Cuando la oferta pierde fuerza, la demanda puede impulsar el precio con mayor facilidad.
En las primeras fases de la nueva tendencia todavía pueden persistir las dudas entre los inversores minoristas. Las correcciones y los rangos laterales siguen siendo posibles y no invalidan por sí solos la estructura alcista. La interpretación debe completarse con el contexto actual, el movimiento previo, la estructura de liquidez y la volatilidad.
Nueva tendencia bajista
Una nueva tendencia bajista aparece cuando el mercado confirma la ruptura de la estructura alcista previa y comienza a desarrollar una secuencia consistente de máximos y mínimos decrecientes. A diferencia de un posible cambio de tendencia, en este caso la transición estructural ya ha sido validada por el comportamiento del precio.
Este proceso puede estar precedido por una fase de distribución en la que el capital institucional transfiere posiciones aprovechando la demanda compradora. Las narrativas optimistas y las expectativas de continuidad alcista pueden mantener a los participantes minoristas comprando mientras la oferta profesional va ganando predominio. Cuando la demanda deja de absorber las ventas, el precio comienza a deteriorarse y la estructura bajista puede consolidarse.
La confirmación de una nueva tendencia bajista no implica que el precio vaya a caer de forma continua. Los rebotes, rangos laterales y fases de estabilización siguen siendo posibles. La interpretación debe completarse con el contexto actual, el movimiento previo, la estructura de liquidez y la volatilidad.
Rango tras un impulso alcista
Un rango tras un impulso alcista aparece cuando el precio deja de avanzar temporalmente después de un desplazamiento ascendente significativo y comienza a oscilar dentro de unos límites relativamente definidos. Esta pausa representa una fase de equilibrio, pero no permite determinar por sí sola la dirección del siguiente movimiento.
Durante el rango, algunos participantes minoristas pueden vender para materializar beneficios, mientras otros siguen comprando atraídos por la fortaleza previa. Este intercambio genera liquidez que el capital institucional puede aprovechar tanto para continuar acumulando posiciones como para distribuir las que ya mantiene.
Si la demanda institucional absorbe la oferta emergente, el rango puede actuar como una fase de reacumulación antes de una nueva subida. Si, por el contrario, el capital profesional aprovecha la demanda disponible para transferir posiciones, puede desarrollarse un proceso de distribución. La resolución del rango, junto con la tendencia de fondo, el movimiento previo, la estructura de liquidez y la volatilidad, ayudará a valorar cuál de estos procesos resulta más coherente.
Rango tras un impulso bajista
Un rango tras un impulso bajista aparece cuando el precio deja de caer temporalmente después de un desplazamiento descendente significativo y comienza a oscilar dentro de unos límites relativamente definidos. Esta estabilización no confirma por sí sola un suelo ni garantiza que la caída vaya a continuar.
Durante el rango, algunos participantes minoristas pueden vender por temor a nuevas pérdidas, mientras otros compran esperando una recuperación. Esta interacción genera liquidez que el capital institucional puede aprovechar para absorber oferta y acumular posiciones, o para distribuir posiciones durante los rebotes si la demanda resulta suficiente.
Si la oferta se va agotando y la demanda institucional consigue absorber las ventas, el rango puede convertirse en una fase de acumulación. Si los rebotes atraen compradores que sirven de contrapartida a nuevas ventas profesionales, puede desarrollarse una redistribución antes de otra caída. Para valorar ambas posibilidades es necesario integrar la tendencia de fondo, el movimiento previo, la estructura de liquidez y la volatilidad.
Intento de ruptura alcista del rango lateral
Un intento de ruptura alcista se produce cuando el precio trata de superar el extremo superior de un rango lateral. El movimiento puede indicar que la demanda está intentando romper el equilibrio previo, pero la superación inicial del nivel no garantiza que el precio consiga mantenerse por encima.
La ruptura puede atraer compras de participantes minoristas que buscan incorporarse al movimiento, así como compras de quienes cierran posiciones bajistas. Esta actividad genera liquidez compradora que el capital institucional puede aprovechar para impulsar una continuación alcista o para distribuir posiciones si encuentra suficiente demanda como contrapartida.
Cuando el precio no consigue sostenerse por encima del rango y regresa a su interior, el intento puede convertirse en una trampa alcista. Por ello, es necesario observar el comportamiento posterior y valorar el movimiento junto con la tendencia de fondo, la estructura de liquidez, el movimiento previo y la volatilidad, sin interpretar la ruptura aislada como una confirmación direccional.
Intento de ruptura bajista del rango lateral
Un intento de ruptura bajista se produce cuando el precio trata de perforar el extremo inferior de un rango lateral. Este movimiento puede reflejar un debilitamiento de la demanda, pero mientras no se consolide, su significado estructural continúa abierto a distintas posibilidades.
La ruptura puede provocar ventas de participantes minoristas que desean reducir pérdidas o abrir posiciones bajistas, generando liquidez vendedora. El capital institucional puede aprovecharla para absorber oferta y construir posiciones compradoras, o bien acompañar el desplazamiento si mantiene una estrategia de distribución y presión vendedora.
Si el precio recupera el rango, el intento puede convertirse en una trampa bajista. Si la ruptura se consolida y la oferta continúa dominando, puede desarrollarse una nueva fase descendente. Para distinguir ambos escenarios es necesario analizar la reacción posterior y combinarla con la tendencia de fondo, el movimiento previo, la estructura de liquidez y la volatilidad.
Impulso alcista actual
Un impulso alcista actual se caracteriza por un desplazamiento ascendente acompañado de una secuencia de máximos y mínimos crecientes. Esta estructura refleja que la demanda está consiguiendo absorber la oferta disponible y mantener el control del movimiento en el contexto inmediato.
Desde una perspectiva institucional, el impulso puede desarrollarse cuando el capital profesional encuentra condiciones favorables para desplazar el precio, ya sea por la demanda que genera o porque la oferta contraria es limitada. En sus primeras fases, la incertidumbre y las narrativas poco favorables pueden mantener a parte de los participantes minoristas al margen, reduciendo la presión vendedora. Más adelante, la subida visible puede atraer nuevas compras y aumentar la liquidez disponible.
La presencia de un impulso alcista informa sobre el comportamiento actual del precio, pero no determina por sí sola la continuidad del movimiento. Su significado depende de la tendencia de fondo, el movimiento previo, la estructura de liquidez y la volatilidad. Integrar estas variables permite valorar si el impulso encaja con una estructura alcista más amplia o si aparece en un contexto de mayor fragilidad.
Impulso bajista actual
Un impulso bajista actual se caracteriza por un desplazamiento descendente acompañado de una secuencia de máximos y mínimos decrecientes. Esta estructura refleja que la oferta está consiguiendo absorber la demanda disponible y mantener el control del movimiento en el contexto inmediato.
Desde una perspectiva institucional, el impulso puede desarrollarse cuando el capital profesional ejerce presión vendedora y encuentra suficientes compradores como contrapartida. Las narrativas optimistas y las expectativas de recuperación pueden animar a los participantes minoristas a mantener o aumentar sus compras, proporcionando liquidez que facilita la ejecución de ventas institucionales.
La presencia de un impulso bajista informa sobre el comportamiento actual del precio, pero no determina por sí sola la continuidad del movimiento. Su significado depende de la tendencia de fondo, el movimiento previo, la estructura de liquidez y la volatilidad. Integrar estas variables permite valorar si el impulso encaja con una estructura bajista más amplia o si aparece en un contexto de posible transición.
Rango de acumulación
Un rango de acumulación es una fase lateral, habitualmente posterior a una caída o situada en niveles de valoración reducida, en la que el precio deja de descender y oscila dentro de unos límites relativamente definidos. Esta estructura puede ser compatible con un proceso de absorción progresiva de la oferta por parte del capital institucional.
Durante el rango, las narrativas negativas y la falta de confianza pueden llevar a participantes minoristas a vender sus posiciones o a abandonar el mercado. Esa oferta proporciona contrapartida para que los operadores institucionales construyan posiciones sin necesidad de impulsar inmediatamente el precio al alza. La acumulación, si se produce, requiere tiempo y puede dejar una huella de estabilización antes de que el mercado desarrolle un desplazamiento significativo.
La existencia de un rango no confirma por sí sola que haya acumulación ni garantiza una subida posterior. Su interpretación debe contrastarse con la evolución del precio y con el resto de variables del framework. La tendencia de fondo, el contexto actual, la estructura de liquidez y la volatilidad ayudan a valorar si el proceso previo continúa siendo relevante.
Rango de distribución
Un rango de distribución es una fase lateral que suele aparecer después de un movimiento alcista o en niveles elevados del mercado. Dentro de esta estructura, el capital institucional puede aprovechar la demanda disponible para transferir progresivamente posiciones a otros participantes sin provocar de inmediato un desplazamiento bajista evidente.
Las narrativas optimistas y las expectativas de continuidad pueden mantener el interés comprador de los participantes minoristas. Esa demanda proporciona la contrapartida que necesitan los operadores profesionales para vender grandes volúmenes. Mientras compradores y vendedores intercambian posiciones, el precio puede aparentar estabilidad aunque se esté produciendo un cambio en el equilibrio interno del mercado.
Si la demanda termina agotándose y la oferta adquiere predominio, el rango puede resolverse a la baja. Sin embargo, la lateralidad por sí sola no confirma que exista distribución ni anticipa necesariamente una caída. Su significado debe valorarse junto con la tendencia de fondo, el contexto actual, la estructura de liquidez y la volatilidad.
Impulso alcista previo
Un impulso alcista previo indica que, antes de la situación actual, el precio desarrolló un desplazamiento ascendente relevante, caracterizado por una secuencia de máximos y mínimos crecientes. Este movimiento refleja que la demanda consiguió impulsar el mercado con eficacia durante una fase anterior.
Desde una perspectiva institucional, ese desplazamiento puede ser compatible con un periodo en el que el capital profesional encontró una oferta limitada o consiguió absorberla de forma sostenida. Si la participación minorista era reducida por la incertidumbre o por la ausencia de narrativas optimistas, el precio pudo avanzar con menos presión vendedora. A medida que la subida se hizo visible, el movimiento también pudo atraer nuevas compras minoristas y modificar la liquidez disponible.
El impulso previo aporta contexto, pero no determina por sí solo qué ocurrirá después. Un rango posterior puede responder a reacumulación, distribución o a un equilibrio temporal sin una intención direccional clara. Por ello, conviene interpretar este antecedente junto con la tendencia de fondo, el contexto actual, la estructura de liquidez y la volatilidad.
Impulso bajista previo
Un impulso bajista previo indica que, antes de la situación actual, el precio desarrolló un desplazamiento descendente relevante, caracterizado por una secuencia de máximos y mínimos decrecientes. Este movimiento refleja que la oferta consiguió dominar la demanda durante una fase anterior.
Desde una perspectiva institucional, ese desplazamiento puede ser compatible con un periodo en el que el capital profesional encontró suficiente demanda para ejecutar ventas de forma sostenida. Las narrativas de recuperación pueden animar a los participantes minoristas a comprar durante las caídas, aportando la contrapartida necesaria para que continúe la presión vendedora.
El impulso previo aporta contexto, pero no determina por sí solo la continuidad de la caída. Un rango posterior puede reflejar acumulación, redistribución o una estabilización temporal. Para interpretar su relevancia es necesario observar la estructura actual y combinar este antecedente con la tendencia de fondo, el contexto, la estructura de liquidez y la volatilidad.
Trampa alcista
Una trampa alcista se produce cuando el precio supera temporalmente el extremo superior de un rango y después regresa a su interior. La ruptura atrae compras, pero no consigue mantenerse, dejando a quienes entraron esperando una continuación alcista en una posición desfavorable.
El movimiento puede concentrar liquidez compradora mediante nuevas entradas de participantes minoristas y recompras de quienes cierran posiciones bajistas. El capital institucional puede aprovechar esa demanda como contrapartida para distribuir posiciones o construir exposición bajista. Cuando el precio vuelve al rango, algunos compradores quedan atrapados y sus ventas posteriores pueden contribuir a aumentar la presión descendente.
Una trampa alcista no garantiza una caída posterior ni demuestra por sí sola la intención de los participantes institucionales. Lo que sí evidencia es que la ruptura previa no consiguió sostenerse. Su significado debe evaluarse junto con la tendencia de fondo, el contexto actual, la estructura de liquidez y la volatilidad.
Trampa bajista
Una trampa bajista se produce cuando el precio perfora temporalmente el extremo inferior de un rango y después recupera su interior. La ruptura atrae ventas, pero no consigue mantenerse, dejando a quienes esperaban una continuación bajista en una posición desfavorable.
El movimiento puede concentrar liquidez vendedora mediante ventas de participantes minoristas y nuevas posiciones cortas. El capital institucional puede aprovechar esa oferta para absorber posiciones y construir exposición compradora. Si el precio recupera el rango, algunos vendedores quedan atrapados y las recompras necesarias para cerrar posiciones bajistas pueden contribuir a reforzar el movimiento ascendente.
Una trampa bajista no garantiza una subida posterior ni demuestra por sí sola la intención de los participantes institucionales. Lo que sí evidencia es que la ruptura previa no consiguió sostenerse. Su significado debe evaluarse junto con la tendencia de fondo, el contexto actual, la estructura de liquidez y la volatilidad.
Test al extremo superior del rango
Un test al extremo superior del rango se produce cuando el precio regresa a la zona de una ruptura alcista previa y comprueba si ese nivel, antes asociado a resistencia, puede actuar como soporte. La reacción posterior permite valorar la capacidad del mercado para mantener el desplazamiento ascendente.
Si la oferta disponible en esa zona se ha debilitado o ha sido absorbida, el precio puede encontrar condiciones para reanudar la subida. Durante el retroceso, las dudas y las ventas de participantes minoristas pueden generar liquidez que el capital institucional aproveche para continuar construyendo posiciones. La recuperación del nivel aporta evidencia compatible con una ruptura más sólida, aunque no garantiza la continuidad alcista.
Por ello, el test debe interpretarse como una observación sobre la calidad de la ruptura previa, no como una confirmación aislada. Su relevancia depende del contexto actual, la tendencia de fondo, la estructura de liquidez y la volatilidad.
Test al extremo inferior del rango
Un test al extremo inferior del rango se produce cuando el precio regresa a una zona previamente perforada a la baja y comprueba si la demanda consigue recuperar ese nivel. Si el precio es rechazado y retoma el movimiento descendente, la reacción resulta compatible con una continuidad de la presión vendedora.
Durante el rebote, algunos participantes minoristas pueden interpretar la recuperación como una oportunidad de compra o como el inicio de una recuperación más amplia. Si esa demanda no consigue absorber la oferta disponible, puede proporcionar contrapartida para que el capital institucional continúe vendiendo. El rechazo del nivel refleja que los compradores no han logrado recuperar el control estructural.
Este comportamiento aporta información sobre la fortaleza del movimiento bajista previo, pero no garantiza que la caída vaya a continuar. Para valorar su significado es necesario integrarlo con la tendencia de fondo, el contexto actual, la estructura de liquidez y la volatilidad.
Cerca de una resistencia
Una resistencia es una zona del precio en la que anteriormente la oferta consiguió frenar o revertir un movimiento alcista. Cuando el mercado vuelve a aproximarse a ella, puede encontrar órdenes pendientes y posiciones previas que generen una nueva interacción entre compradores y vendedores.
Desde una perspectiva institucional, estas zonas pueden resultar relevantes porque concentran liquidez. Las narrativas optimistas y las expectativas de ruptura pueden atraer compras minoristas, mientras otros participantes aprovechan la recuperación para cerrar posiciones anteriores. El capital institucional puede utilizar esa demanda como contrapartida para distribuir posiciones, aunque también puede absorber la oferta existente si busca impulsar una ruptura.
La proximidad a una resistencia no implica un giro bajista automático. Su función es señalar un área en la que el precio debe evaluarse con especial atención. La reacción observada y su coherencia con la tendencia de fondo, el contexto actual, el movimiento previo y la volatilidad permiten valorar su relevancia estructural.
Cerca de un soporte
Un soporte es una zona del precio en la que anteriormente la demanda consiguió frenar o revertir un movimiento bajista. Cuando el mercado vuelve a aproximarse a ella, puede encontrar órdenes pendientes y posiciones previas que generen una nueva interacción entre compradores y vendedores.
Desde una perspectiva institucional, estas zonas pueden resultar relevantes porque concentran liquidez. Las narrativas negativas y el temor a nuevas caídas pueden provocar ventas de participantes minoristas, proporcionando contrapartida para que el capital institucional absorba oferta y, eventualmente, acumule posiciones. Sin embargo, la demanda también puede resultar insuficiente y permitir que el precio atraviese el nivel.
La proximidad a un soporte no garantiza un rebote ni confirma por sí sola un proceso de acumulación. Su función es señalar un área en la que el comportamiento del precio merece especial atención. La reacción observada y su coherencia con la tendencia de fondo, el contexto actual, el movimiento previo y la volatilidad permiten valorar su relevancia estructural.
Volatilidad alta
Una volatilidad alta refleja un entorno en el que el precio desarrolla movimientos más amplios de lo habitual. Esta expansión describe la intensidad de los desplazamientos, pero no determina por sí sola su dirección ni demuestra que exista acumulación o distribución institucional.
Los movimientos pronunciados pueden atraer atención mediática y aumentar la participación minorista. Las narrativas informativas, tanto optimistas como negativas, pueden intensificar las reacciones de los inversores y generar un mayor volumen de órdenes. Ese flujo puede proporcionar liquidez que el capital institucional aproveche para ejecutar operaciones, distribuir posiciones, acumularlas o responder a otras condiciones del mercado.
Por ello, la volatilidad alta debe interpretarse como una característica del entorno en el que se desarrolla el precio, no como una señal alcista o bajista. Para comprender su significado es necesario analizar la tendencia de fondo, el contexto actual, el movimiento previo y la estructura de liquidez.
Volatilidad baja
Una volatilidad baja describe un entorno en el que los movimientos recientes del precio presentan una amplitud reducida. Esta contención puede coincidir con una fase de equilibrio, una disminución de la actividad o un periodo en el que el mercado genera menos atención entre los participantes minoristas.
Desde una perspectiva institucional, un entorno menos dinámico puede facilitar el desarrollo discreto de determinadas operaciones, incluida la acumulación o la distribución, dependiendo de las condiciones existentes. La menor atención minorista también puede cambiar la liquidez disponible. Si posteriormente aparecen movimientos más visibles o nuevas narrativas informativas, la participación puede aumentar y modificar el equilibrio del mercado.
Sin embargo, una volatilidad baja no anticipa por sí sola una expansión futura ni implica que el precio vaya a subir o bajar. Su significado depende de la estructura en la que aparece y debe valorarse junto con la tendencia de fondo, el contexto actual, el movimiento previo y la estructura de liquidez.
Conoce el NASDAQ 100
Conoce el índice, su composición, su historia y las características del mercado en el que cotiza, junto con las respuestas a sus dudas más frecuentes.
Pregúntese a cualquier persona ajena a los mercados qué es el NASDAQ, y es muy probable que su respuesta esté relacionada con las grandes tecnológicas estadounidenses.
Esa asociación no es casual, pero esconde una confusión extendida que pocas veces se aclara con precisión: el NASDAQ es un mercado, no un índice, y dentro de ese mercado conviven varios índices distintos, no solo uno.
El más conocido y seguido de todos ellos es el NASDAQ 100, pero no es el único, y confundirlo con otros indicadores del mismo mercado es más habitual de lo que parece.
El NASDAQ 100 no es solamente un número que sube o baja al ritmo de la actualidad de las grandes tecnológicas como Apple, Alphabet, Amazon, Microsoft, Meta, NVIDIA y Tesla, conocidas como las siete magníficas.
Es el resultado visible de una interacción constante entre dos tipos de capital con objetivos, recursos y horizontes temporales completamente distintos: el capital institucional y el capital minorista, desplegada además sobre un índice cuya propia metodología incorpora mecanismos de autocorrección que no existen en ningún otro de los analizados en EuroTradingLab.
No se trata de memorizar qué compañías lo componen en la actualidad, ni de repetir de memoria su fecha de creación.
Se trata de entender qué revela su comportamiento sobre quién está actuando en cada fase del mercado, con qué intención y qué consecuencias suele tener esa actuación sobre el desarrollo posterior del precio.
A lo largo de estas líneas se analizará qué es el NASDAQ 100, cómo se calcula, qué empresas lo componen, cuál ha sido su evolución histórica y, sobre todo, cómo puede interpretarse su comportamiento desde una perspectiva estructural e institucional.
Esta es la lectura que se aplica semanalmente en EuroTradingLab.
Qué es el NASDAQ 100
El NASDAQ 100 es el índice que agrupa a las 100 mayores compañías no financieras que cotizan en el mercado NASDAQ, el segundo mayor mercado electrónico de acciones del mundo por volumen de contratación, con sede en Estados Unidos.
Está gestionado y calculado por NASDAQ, Inc., que revisa periódicamente su composición atendiendo a criterios de capitalización bursátil y liquidez.
Su valor se calcula mediante una ponderación por capitalización bursátil modificada: parte de la capitalización ajustada por free float habitual en otros índices, pero incorpora ajustes adicionales diseñados específicamente para evitar que un número reducido de compañías concentre un peso excesivo sobre el conjunto del índice.
Esta salvedad metodológica, poco conocida fuera del ámbito profesional, se retomará más adelante, porque es precisamente lo que distingue al NASDAQ 100 de cualquier otro índice analizado en EuroTradingLab.
Qué mide realmente el índice
Cuando se pregunta qué es el NASDAQ 100, la respuesta habitual se limita a su definición técnica.
Sin embargo, esa definición solo resuelve la mitad de la pregunta.
La otra mitad tiene que ver con qué representa el índice más allá del cálculo matemático que lo sostiene.
El NASDAQ 100 no mide únicamente el rendimiento agregado de 100 compañías.
Mide, de forma indirecta, el apetito institucional por el crecimiento frente al valor, la confianza en la innovación tecnológica como motor de rentabilidad futura y la intensidad con la que las narrativas en torno a la inteligencia artificial, los semiconductores o el gasto en la nube condicionan el comportamiento de sus principales componentes.
Por este motivo, interpretar el NASDAQ 100 exige mirar más allá del número.
Exige preguntarse qué está ocurriendo realmente detrás de cada movimiento y qué participante lo está protagonizando en cada momento.
El NASDAQ, Wall Street y la confusión con el NASDAQ Composite
El NASDAQ 100 no puede entenderse de forma aislada.
Forma parte de un mercado más amplio, el NASDAQ, y de un ecosistema financiero todavía más amplio, habitualmente resumido bajo el nombre de Wall Street, junto con la Bolsa de Nueva York y el resto de instituciones financieras estadounidenses.
Qué es el NASDAQ como mercado
El NASDAQ, cuyo nombre proviene de National Association of Securities Dealers Automated Quotations, nació en 1971 como el primer mercado bursátil del mundo en operar de forma completamente electrónica, sin necesidad de un parqué físico de contratación.
Esa naturaleza electrónica y pionera lo convirtió, con el paso de las décadas, en el mercado de referencia para las compañías tecnológicas y de crecimiento, aunque en la actualidad cotizan en él empresas de prácticamente todos los sectores.
NASDAQ 100 y NASDAQ Composite: por qué no son lo mismo
Aquí aparece la confusión más frecuente en torno a este índice, y probablemente la que más vale la pena aclarar.
El mercado NASDAQ no calcula un único índice, sino varios, y los dos más relevantes son el NASDAQ 100 y el NASDAQ Composite, con diferencias sustanciales entre ambos.
El NASDAQ Composite incluye a la práctica totalidad de las compañías que cotizan en el mercado NASDAQ, varios miles en total, con independencia de su sector o de su tamaño, siempre que cumplan unos requisitos mínimos de admisión.
El NASDAQ 100, en cambio, es un subconjunto mucho más selectivo: únicamente 100 compañías, excluyendo de forma explícita al sector financiero y limitado a las de mayor capitalización dentro del mercado.
Esta diferencia no es meramente técnica.
El NASDAQ Composite, al incluir miles de compañías de todos los tamaños, ofrece una fotografía mucho más amplia —y en ocasiones más volátil— del conjunto del mercado tecnológico y de crecimiento estadounidense, mientras que el NASDAQ 100 concentra la atención en sus protagonistas de mayor tamaño, que son, con diferencia, los que más siguen los medios de comunicación y los más replicados por los productos de inversión.
Cuando la prensa financiera menciona "el NASDAQ" sin mayor precisión, está haciendo referencia casi siempre al NASDAQ 100 o a su futuro asociado, aunque técnicamente el término podría referirse también al Composite.
Esta ambigüedad en el lenguaje cotidiano es la principal fuente de confusión entre ambos índices y conviene tenerla presente antes de consultar cualquier dato o comparativa sobre "el NASDAQ" sin mayor especificación.
Composición: quién forma el NASDAQ 100
Las empresas que forman parte del NASDAQ 100 no se seleccionan de forma automática ni exclusivamente en función de su tamaño.
Existe un proceso de revisión periódica, sostenido por criterios técnicos definidos y supervisado por NASDAQ, Inc., que determina qué compañías permanecen en el índice, cuáles se incorporan y cuáles son excluidas, con una revisión anual de referencia en diciembre.
Comprender este proceso resulta fundamental ya que explica por qué la composición del índice no es estática, sino que evoluciona en función de la actividad real del mercado.
La exclusión del sector financiero
Una de las particularidades más distintivas del NASDAQ 100 es que excluye de forma explícita a las compañías del sector financiero, incluidos bancos, aseguradoras y sociedades de inversión, con independencia de su tamaño o de su cotización en el mercado NASDAQ.
Esta exclusión no es un detalle menor: contribuye de forma directa a la personalidad sectorial del índice, marcadamente inclinada hacia la tecnología, el consumo discrecional y la salud, en un contraste muy marcado con índices como el S&P 500 o el IBEX 35, donde la banca sí forma parte habitual de su composición.
Ponderación modificada: el mecanismo que limita la concentración
Como se anticipaba al inicio, el NASDAQ 100 no se limita a ponderar sus componentes por capitalización bursátil ajustada, como hacen la mayoría de los índices analizados en EuroTradingLab.
Aplica, además, una metodología de ponderación por capitalización modificada, diseñada explícitamente para evitar que un número reducido de compañías acumule un peso desproporcionado sobre el conjunto del índice.
Este mecanismo introduce límites sobre el peso agregado de las compañías más grandes del índice, revisados de forma periódica, y contempla la posibilidad de realizar reponderaciones especiales fuera del calendario ordinario de revisión cuando la concentración supera determinados umbrales predefinidos por la metodología del índice.
Este tipo de intervención metodológica, poco habitual entre los grandes índices bursátiles internacionales, se ha activado en contadas ocasiones a lo largo de la historia del NASDAQ 100, precisamente en los momentos de mayor euforia en torno a un grupo reducido de compañías tecnológicas.
Sectores: tecnología, consumo y semiconductores
El NASDAQ 100 mantiene una presencia muy elevada de compañías tecnológicas, especialmente en los ámbitos del software, el comercio electrónico, los semiconductores y los servicios de computación en la nube.
Junto a este núcleo tecnológico, el índice incorpora también un peso relevante de compañías de consumo discrecional, biotecnología y salud, sectores que comparten con la tecnología un perfil de crecimiento más orientado a expectativas futuras que a la generación de beneficios y dividendos estables, a diferencia de sectores como la energía o las infraestructuras, con escasa representación en este índice.
Historia y evolución del NASDAQ 100
Orígenes
El NASDAQ 100 comenzó a calcularse el 31 de enero de 1985, junto a un índice hermano centrado en compañías financieras que, con el tiempo, perdería relevancia y acabaría descontinuándose.
Desde sus primeros años, el índice se consolidó como el escaparate de las compañías de mayor crecimiento del mercado NASDAQ, en un contexto de expansión tecnológica que apenas comenzaba a despuntar en la década de los ochenta.
La burbuja puntocom: el mayor desplome de su historia
Ningún episodio histórico define tanto la personalidad del NASDAQ 100 como la burbuja tecnológica de finales de los años noventa y su posterior estallido.
Durante esos años, la euforia en torno a las compañías de internet impulsó al índice a máximos históricos, con valoraciones que en muchos casos no guardaban relación alguna con los resultados reales de las compañías, sostenidas casi exclusivamente por expectativas de crecimiento futuro.
El estallido de la burbuja en el año 2000 provocó una de las correcciones más severas registradas jamás en un gran índice bursátil, con caídas que en el conjunto del mercado tecnológico superaron ampliamente las sufridas por índices menos concentrados en este sector, como el S&P 500 o el DOW JONES.
Este episodio dejó una huella estructural muy profunda en la interpretación del NASDAQ 100: desde entonces, la concentración excesiva en un número reducido de compañías, o la desconexión entre precio y resultados reales, se han convertido en variables que el capital institucional vigila de forma explícita al operar sobre este índice.
De 2008 a la era de la inteligencia artificial
La crisis financiera global de 2008 afectó también al NASDAQ 100, aunque con una intensidad relativamente menor que a índices con mayor exposición al sector financiero, precisamente por la exclusión de la banca de su composición.
La década posterior, y muy especialmente el periodo iniciado tras la pandemia de 2020, ha estado marcada por un nuevo ciclo de fuerte revalorización tecnológica, esta vez impulsado por la digitalización acelerada del consumo, el auge de la computación en la nube y, más recientemente, por la narrativa en torno a la inteligencia artificial.
Este nuevo ciclo ha reproducido, aunque con matices distintos, la misma tensión que ya se vivió durante la burbuja puntocom: un grupo reducido de compañías ha vuelto a concentrar una proporción del índice históricamente elevada, lo que ha llevado a NASDAQ, Inc. a activar de nuevo, en más de una ocasión, los mecanismos de reponderación especial descritos en el apartado de composición.
Estos ajustes extraordinarios no son un recurso habitual: desde su creación en 1985, el índice solo ha recurrido a una reponderación especial en un puñado de ocasiones, la primera de ellas en 1998, cuando el peso conjunto de un pequeño grupo de compañías tecnológicas alcanzó niveles que la propia metodología del índice consideraba excesivos.
Volvería a activarse en 2011, y de nuevo en 2023, en este último caso ante una concentración en un grupo reducido de grandes tecnológicas como Apple, Alphabet, Amazon, Microsoft, Meta, NVIDIA y Tesla (conocidas como las siete magníficas) que llegó a superar ampliamente los umbrales establecidos por las reglas del índice, obligando a una redistribución significativa de pesos entre sus componentes sin alterar la lista de compañías que lo forman.
La recurrencia de este mecanismo en los últimos ciclos alcistas del índice no es casualidad: refleja un patrón que se repite cada vez que el mercado premia con especial intensidad a un grupo reducido de líderes tecnológicos y que la propia metodología del NASDAQ 100 está diseñada para corregir antes de que esa concentración se vuelva estructural.
Qué explica esa historia sobre su comportamiento actual
Estos ciclos no son simple contexto histórico.
Explican, en gran medida, por qué el NASDAQ 100 mantiene hoy una sensibilidad muy elevada a las expectativas de crecimiento futuro y a los tipos de interés, que afectan de forma más directa a la valoración de compañías cuyos beneficios se esperan, en buena parte, en años venideros, y por qué la concentración sectorial y de componentes se ha convertido en una de las variables más vigiladas por el capital institucional al operar sobre este índice.
Comprender esta historia no es un ejercicio de memoria.
Es una herramienta de interpretación: permite reconocer con mayor claridad por qué el índice reacciona como lo hace ante determinadas narrativas y por qué ciertos niveles del pasado continúan condicionando su comportamiento presente.
Cómo se comporta el NASDAQ 100
La mayor parte del contenido disponible sobre el NASDAQ 100 se detiene justo en el punto donde comienza lo verdaderamente relevante.
Explica qué es el índice, cómo se calcula y qué empresas lo componen.
Pero rara vez explica por qué se comporta como se comporta, ni qué revela ese comportamiento sobre quién está actuando realmente en cada fase del mercado.
Este apartado aborda precisamente esa cuestión.
Volatilidad: cuándo y por qué se intensifica
La volatilidad del NASDAQ 100 no aparece de forma aleatoria a lo largo del tiempo.
Tiende a concentrarse en momentos y zonas concretas del gráfico: cerca de niveles de soporte o resistencia relevantes, tras la formación de rupturas fallidas, o coincidiendo con la publicación de resultados trimestrales de sus principales componentes tecnológicos, así como con cualquier variación relevante en las expectativas sobre tipos de interés, dada la especial sensibilidad de este índice a esa variable.
La interpretación más habitual de estos episodios de volatilidad tiende a ser superficial.
Se asume que el mercado está simplemente reaccionando a la noticia del momento y que esa reacción explica por completo el movimiento observado.
Sin embargo, esa lectura suele quedarse en la superficie del fenómeno.
En numerosas ocasiones, el incremento de volatilidad no es una simple reacción a la información disponible.
Es, más bien, el resultado visible de la necesidad del capital institucional de atraer la atención del capital minorista en un momento determinado, bien para encontrar la contrapartida necesaria que le permita acumular posiciones adicionales, bien para distribuir posiciones que ya ha construido previamente.
Cuando la amplitud de las barras en el gráfico se incrementa de forma notable respecto a las sesiones anteriores, ese aumento suele reflejar un cambio en el grado de participación del mercado, no necesariamente un cambio en su dirección estructural de fondo.
Estructura de liquidez: soportes y resistencias como zonas de interacción
La liquidez del NASDAQ 100 no se distribuye de manera uniforme a lo largo del gráfico.
Se concentra en niveles muy concretos: zonas donde, en el pasado, se ha producido un volumen de negociación especialmente elevado y donde, por tanto, existe una acumulación significativa de órdenes pendientes de ejecución.
Es precisamente en estas zonas donde el precio tiende a ralentizar su desplazamiento, a reaccionar con mayor intensidad o a formar las estructuras que posteriormente se convierten en soportes o resistencias relevantes para el desarrollo futuro del mercado.
La interpretación convencional de estos niveles suele limitarse a su función técnica: un soporte es un nivel donde el precio ha rebotado anteriormente, y una resistencia es un nivel donde el precio ha encontrado dificultades para continuar su avance.
Esa descripción es correcta, pero incompleta.
Un soporte no es simplemente una línea trazada sobre un gráfico.
Es, con frecuencia, una zona donde el capital institucional acumuló posiciones en el pasado y donde resulta razonable esperar que vuelva a actuar si el precio regresa a ese nivel en el futuro.
De forma equivalente, una resistencia suele señalar una zona donde ese mismo capital distribuyó posiciones previamente, lo que explica por qué el precio encuentra allí una oferta capaz de frenar su avance.
Sesgo estructural: tendencia de fondo y contexto
Todo movimiento del NASDAQ 100 puede analizarse desde dos planos complementarios.
El primero es la tendencia de fondo: la dirección predominante que ha mantenido el precio durante un periodo prolongado y que refleja qué grupo —compradores o vendedores— ha mantenido el control estructural del mercado.
El segundo es el contexto actual: la fase concreta en la que se encuentra el precio dentro de esa tendencia de fondo, ya sea un impulso direccional, una corrección o un rango de consolidación.
La combinación de ambos planos permite plantear un sesgo de mercado razonado, en lugar de una simple opinión sobre si el precio va a subir o a bajar en las próximas sesiones.
Un sesgo alcista sostenido por una tendencia de fondo sólida no se invalida por una simple corrección de corto plazo asociada, por ejemplo, a unos resultados trimestrales puntualmente decepcionantes de un único componente del índice.
Del mismo modo, un rango prolongado tras un impulso alcista no implica necesariamente el fin de la tendencia, sino que puede representar, precisamente, una fase de reacumulación institucional antes de la continuidad del movimiento original.
Evaluar la coherencia de ese sesgo exige contrastarlo frente a la evidencia disponible en el gráfico, en lugar de asumirlo como un punto de partida inamovible.
Un sesgo resulta más sólido cuando la mayoría de las variables estructurales analizadas apuntan en la misma dirección, y más frágil cuando aparecen elementos claramente contradictorios, como una ruptura bajista relevante dentro de una tendencia que hasta entonces se consideraba alcista.
Un caso aplicado: cuando el índice se corrige a sí mismo
Pocos fenómenos ilustran mejor la particularidad metodológica del NASDAQ 100 que las reponderaciones especiales descritas en el apartado de composición, y merece la pena detenerse en su lectura práctica.
La interpretación más habitual entre los participantes minoristas, al observar caídas simultáneas en varias de las mayores compañías tecnológicas del índice sin que exista una noticia negativa clara que las justifique, es asumir que el mercado está anticipando un deterioro generalizado del sector.
Esa lectura, aunque comprensible, puede ser completamente errónea si el movimiento coincide con una fecha de reponderación especial.
Cuando la concentración del índice en sus mayores componentes supera los umbrales establecidos por su propia metodología, NASDAQ, Inc. puede aplicar una reponderación extraordinaria, reduciendo de forma mecánica el peso de las compañías más grandes y aumentando proporcionalmente el de las más pequeñas dentro del índice, sin que ello implique ningún cambio en la composición de compañías que lo forman.
Este ajuste obliga, de nuevo, a los fondos indexados y cotizados que replican el NASDAQ 100 a vender una parte de sus posiciones en los componentes más grandes y a comprar en los más pequeños, generando un patrón de venta simultánea en las mayores tecnológicas que puede parecer, a primera vista, una señal de deterioro fundamental del sector.
En realidad, se trata de un ajuste puramente mecánico derivado de las propias reglas internas del índice, diseñado explícitamente para limitar su concentración, y no de una reevaluación del negocio de esas compañías por parte del mercado.
Distinguir entre ambos escenarios —una corrección genuina motivada por el deterioro de las perspectivas del sector, o un ajuste metodológico derivado de una reponderación especial— exige contrastar el movimiento del precio con el calendario de revisiones del índice, algo que rara vez está al alcance del inversor minorista, pero que resulta determinante para no malinterpretar la naturaleza real del movimiento observado.
Ignorar esta distinción conduce a tratar por igual dos fenómenos de naturaleza completamente distinta: uno impulsado por una reevaluación genuina del mercado, y otro impulsado, simplemente, por la mecánica interna del propio índice y de las reglas que limitan su concentración.
Dudas frecuentes sobre el NASDAQ 100
¿Cómo se calcula el NASDAQ 100?
Se calcula mediante una ponderación por capitalización bursátil modificada, que parte de la capitalización ajustada por free float pero incorpora límites adicionales sobre el peso agregado de las compañías más grandes, para evitar una concentración excesiva del índice.
¿Qué diferencia hay entre el NASDAQ 100 y el NASDAQ Composite?
El NASDAQ Composite incluye a la práctica totalidad de las compañías que cotizan en el mercado NASDAQ, varios miles en total. El NASDAQ 100 es un subconjunto mucho más selectivo: solo 100 compañías no financieras de mayor capitalización.
¿Por qué el NASDAQ 100 no incluye bancos?
Porque su metodología excluye de forma explícita a las compañías del sector financiero, incluidos bancos, aseguradoras y sociedades de inversión, con independencia de su tamaño, lo que refuerza su perfil tecnológico y de crecimiento.
¿Qué es una reponderación especial del NASDAQ 100?
Es un ajuste extraordinario de los pesos de los componentes del índice, aplicado fuera del calendario ordinario de revisión, cuando la concentración en sus mayores compañías supera los umbrales establecidos por la metodología del índice. Reduce el peso de las compañías más grandes sin alterar la composición de empresas que forman el índice.
¿Qué es el NDX?
Es el ticker con el que se identifica habitualmente al NASDAQ 100 en plataformas de cotización y en los mercados de derivados asociados al índice.
¿Cuándo se creó el NASDAQ 100?
El índice comenzó a calcularse el 31 de enero de 1985, como uno de los dos índices lanzados junto a un índice hermano centrado en compañías financieras que, con el tiempo, se descontinuó.
¿Por qué el NASDAQ 100 cayó tanto durante la burbuja puntocom?
Porque su elevada concentración en compañías de internet y tecnología, muchas de ellas con valoraciones desconectadas de sus resultados fundamentales reales, amplificó la corrección posterior al estallido de la burbuja en el año 2000, muy por encima de la sufrida por índices menos concentrados en ese sector.
¿En qué se diferencia el NASDAQ 100 del S&P 500?
El S&P 500 incluye 500 compañías de todos los sectores, incluida la banca, sin límite de ponderación individual. El NASDAQ 100 se limita a 100 compañías no financieras, con un mecanismo explícito de control de concentración que el S&P 500 no aplica.
¿Qué sectores tienen más peso en el NASDAQ 100?
La tecnología, especialmente software, semiconductores y computación en la nube, concentra la mayor parte del índice, seguida por el consumo discrecional y la biotecnología y salud.
¿Qué factores suelen mover más al NASDAQ 100?
Las expectativas sobre tipos de interés de la Reserva Federal (FED), los resultados trimestrales de las principales compañías tecnológicas y las narrativas en torno a la inteligencia artificial y la inversión en semiconductores tienden a tener un impacto especialmente marcado sobre el índice.
El contenido publicado en EuroTradingLab tiene carácter exclusivamente formativo e informativo y no constituye asesoramiento financiero ni recomendaciones de inversión. Los análisis, gráficos y comentarios reflejan interpretaciones basadas en análisis gráfico estructural con finalidad educativa. La operativa en los mercados financieros implica un elevado nivel de riesgo y puede conllevar pérdidas parciales o totales del capital invertido. La información publicada no tiene en cuenta la situación financiera, objetivos de inversión o circunstancias particulares de ningún Usuario.
Cualquier decisión de inversión adoptada a partir de la información publicada será responsabilidad exclusiva del Usuario. EuroTradingLab no asume responsabilidad por pérdidas, daños o perjuicios derivados del uso del contenido publicado. El rendimiento pasado no garantiza resultados futuros. Antes de operar en los mercados financieros, cada Usuario debe realizar su propio análisis y, en su caso, consultar con un asesor financiero debidamente autorizado.
Antes de suscribirse al Servicio, se recomienda consultar el Aviso Legal.
EuroTradingLab© Todos los derechos reservados.
Aviso Legal · Términos · Privacidad · Cookies · Contacto